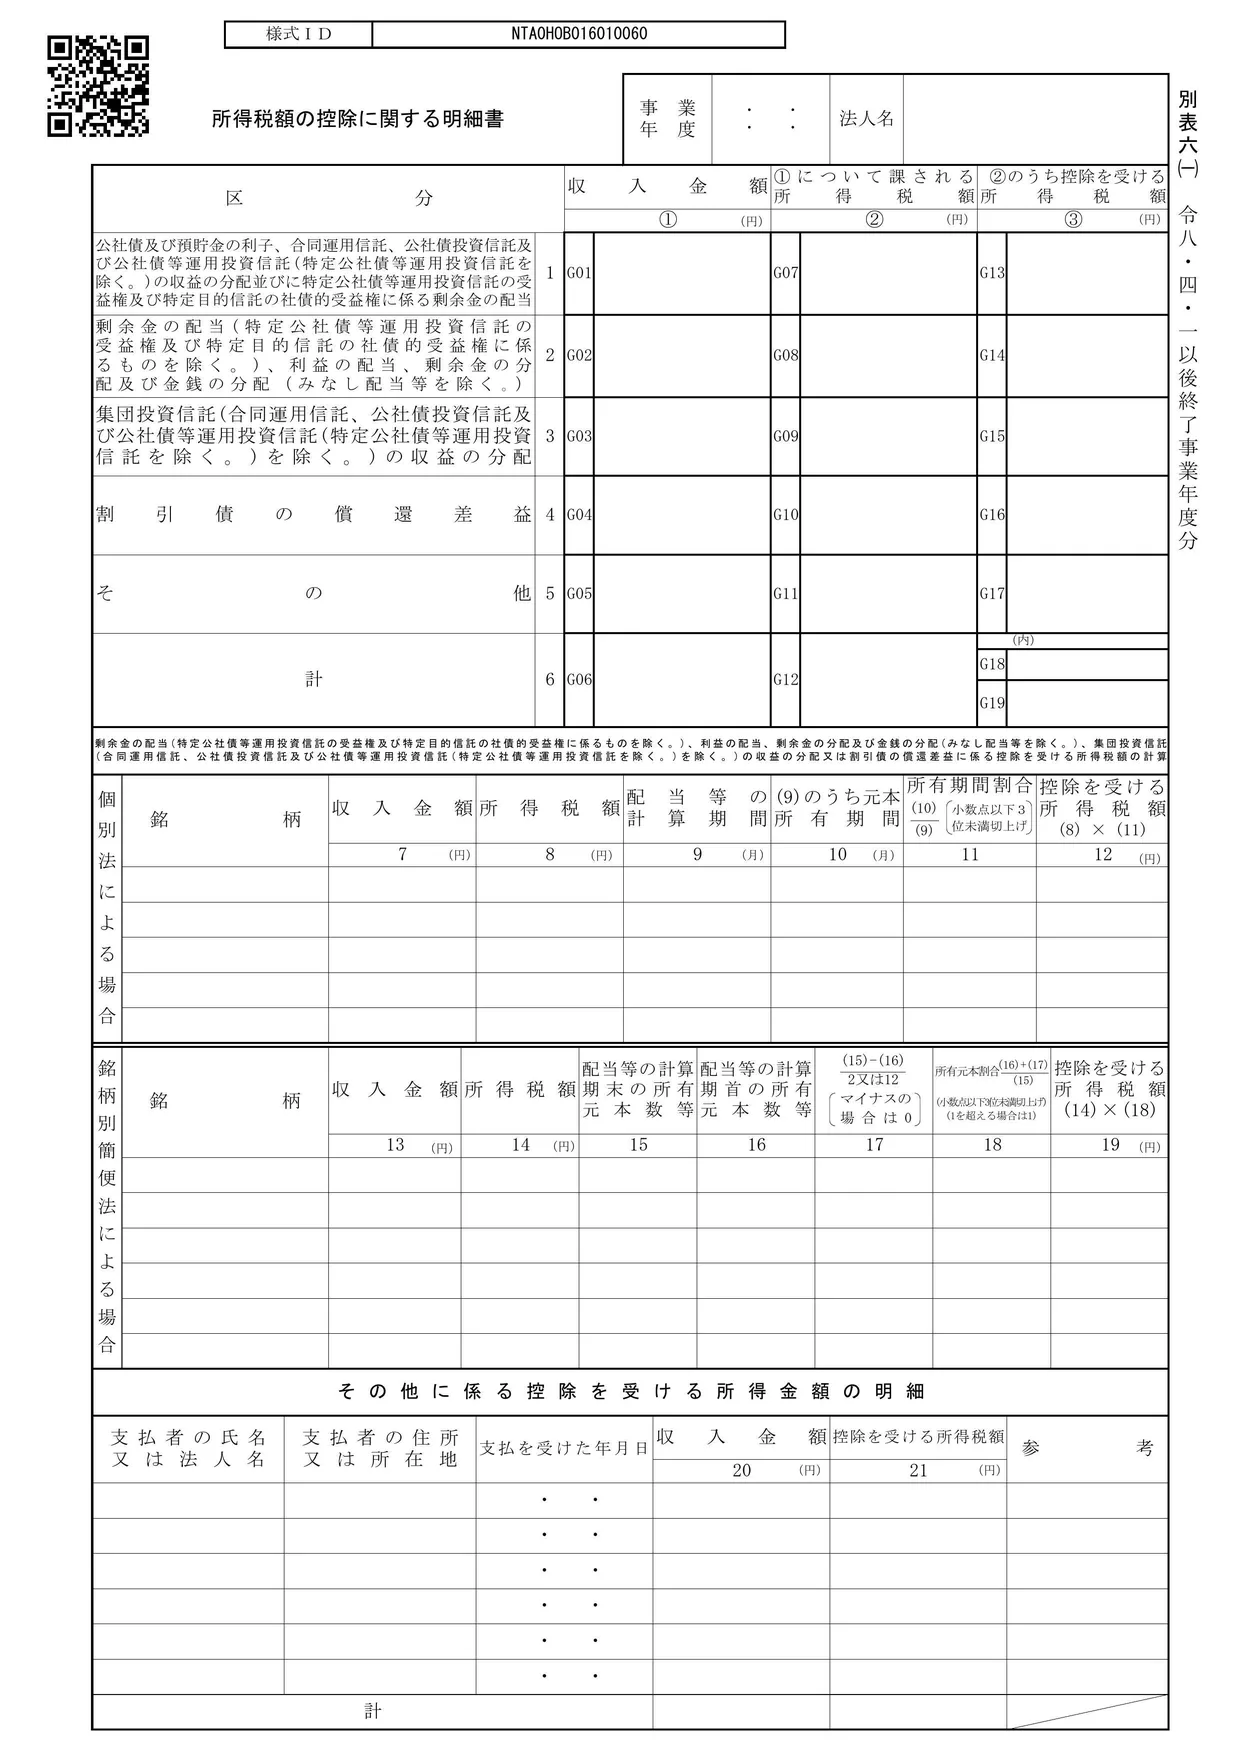
別表六(一)の役割
会社が預金利息や配当を受け取ると、所得税(復興特別所得税を含む)が源泉徴収されます。この所得税は、法人税の額から差し引けます(所得税額控除)。別表六(一)「所得税額の控除に関する明細書」は、差し引ける所得税の額を計算する帳票です。
国税庁のタックスアンサー(No.5760)を参照して、要点をまとめると次のとおりです。
- 預金利息などの利子は、原則として全額が控除の対象
- 配当は、元本(株式)を持っていた期間に対応する部分だけが控除の対象
- 控除を受けた所得税の額は、損金にならない
架空の会社の計算
株式会社べっぴょうは、預金利息と、上場株式(架空)の配当を受け取りました。
| 区分 | 収入金額① | 課される所得税額② | 控除を受ける所得税額③ |
|---|---|---|---|
| 1 預貯金の利子など | 22,200 | 3,399 | 3,399 |
| 2 剰余金の配当など | 175,000 | 26,801 | 26,801 |
| 6 計 | 197,200 | 30,200 | 30,200 |
- 預金利息:所有期間の按分はしないので、②の全額が③になります。
- 配当:中段の「個別法による場合」で、配当の計算期間(12か月)のうち株式を持っていた期間(12か月)の割合を掛けます。架空の会社は期間を通じて持っていたので、割合は1で、②の全額が③になります。
留意点のチェックポイントでは、②欄の金額はおおむね①欄の15.315%相当額になっているかを確かめるよう案内されています。
ほかの帳票とのつながり
- 試算表 → 1・2欄:受取利息・受取配当金の科目と、「法人税、住民税及び事業税」に含めた源泉所得税が、収入金額と所得税額の元になります(試算表のページでたどれます)。
- 6欄の③ → 別表一16欄:控除を受ける所得税額の計30,200円が、別表一の16欄になり、法人税額から差し引かれます(12欄)。
- 6欄の③ → 別表四29欄:控除を受けた所得税は損金にならないので、別表四の29欄で加算します。処分は「社外流出」です。
確かめたいポイント(留意点のチェックポイントから)
- 「計6」の③欄の金額と、別表一「16」、別表四「法人税額から控除される所得税額29」の総額①は一致しているか
- 預貯金の利子など、所有期間による按分が要らないものに按分計算をしていないか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表六(一))、タックスアンサー No.5760「所得税額控除」
最終更新日:2026-10-11