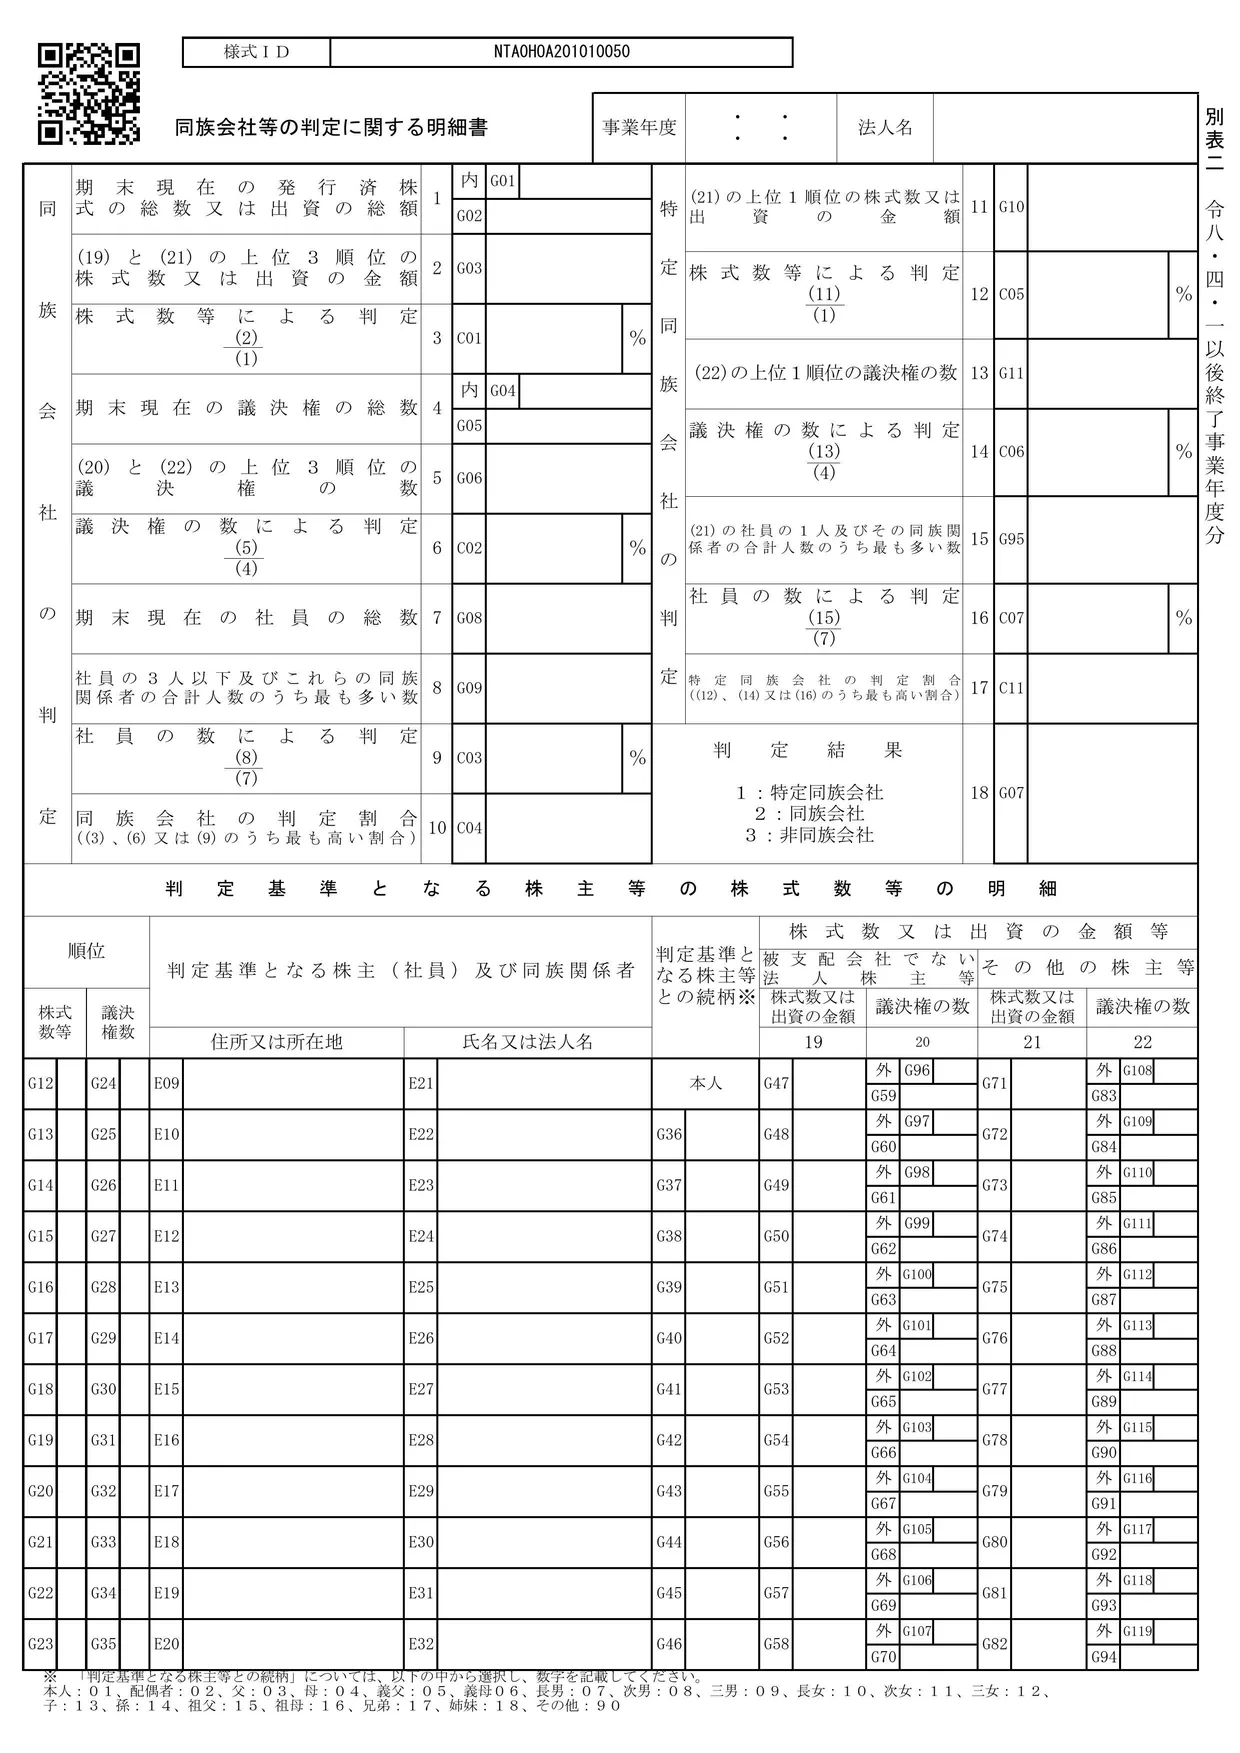
別表二の役割
別表二「同族会社等の判定に関する明細書」は、株主(株主とその同族関係者のグループ)の持株数や議決権の数から、会社が「同族会社」「特定同族会社」「非同族会社」のどれに当たるかを判定する帳票です。判定結果は別表一の「同非区分」に書きます。
国税庁の留意点では、判定は次のようになるとされています。
- 特定同族会社の判定割合(17欄)が50%超 … 特定同族会社
- 17欄が50%以下で、同族会社の判定割合(10欄)が50%超 … 同族会社
- 10欄が50%以下 … 非同族会社
別表二の書き方の順番
別表二の記載要領と留意点を参照して、書く順番をまとめると次のとおりです(参照:別表二の記載要領・申告書作成上の留意点(別表二))。
- 下の明細(19〜22欄):株主とその同族関係者を1つのグループにし、グループごとに順位を付けて、株式数(議決権の数)を書く。グループの中の法人株主のうち被支配会社でないものの持株は「被支配会社でない法人株主等」の列(19・20欄)、それ以外は「その他の株主等」の列(21・22欄)に書く
- 1欄:期末現在の発行済株式の総数を書く。自己株式があれば、その数を内書にする(本書は自己株式を含む総数)
- 2欄・3欄:上位3順位の株式数を合計し、1欄(内書の自己株式を除く)で割る
- 4〜6欄:議決権の内容が異なる種類株式を発行していなければ書かない
- 10欄:3・6・9欄のうち最も高い割合を同族会社の判定割合にする
- 11〜17欄:特定同族会社の判定。資本金の額が1億円以下(大法人の100%子会社などを除く)・清算中なら書かない。書くときは21欄(被支配会社でない法人株主等の分を除いた列)の上位1順位で計算する
- 18欄:判定結果を○で囲み、別表一の「同非区分」にも同じ区分を○で囲んで表示する
株主グループの株式数を入れると判定割合と判定結果を計算する「同族会社の判定ツール」もあります。
架空の会社の判定
株主は、代表者120株・配偶者50株・第三者30株(計200株)です。代表者と配偶者は同族関係者なので、1つのグループ(170株)になります。
| 欄 | 内容 | 値 |
|---|---|---|
| 1 | 期末現在の発行済株式の総数 | 200 |
| 2 | 上位3順位の株式数 | 200 |
| 3 | 株式数等による判定(%) | 100 |
| 10 | 同族会社の判定割合(%) | 100 |
| 11 | 上位1順位の株式数 | 170 |
| 17 | 特定同族会社の判定割合(%) | 85 |
上位3グループで100%を持っているので、同族会社です。上位1グループの割合も85%ありますが、留意点では、資本金の額が1億円以下であることなどにより特定同族会社に該当しないこととされる場合があると説明されています。架空の会社は資本金1,000万円なので、判定結果は「同族会社」です。
確かめたいポイント(留意点のチェックポイントから)
- 同族判定株主の同族関係者である法人の持株を除外して、判定していないか
- 議決権の数は、行使できない議決権の数を控除して記載しているか
- 1欄の本書には、自己株式を含む発行済株式の総数を書いているか(自己株式の数は内書)
出典:国税庁「別表二の記載要領」(令和8年4月1日以後終了事業年度分)、国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表二)
最終更新日:2026-11-03