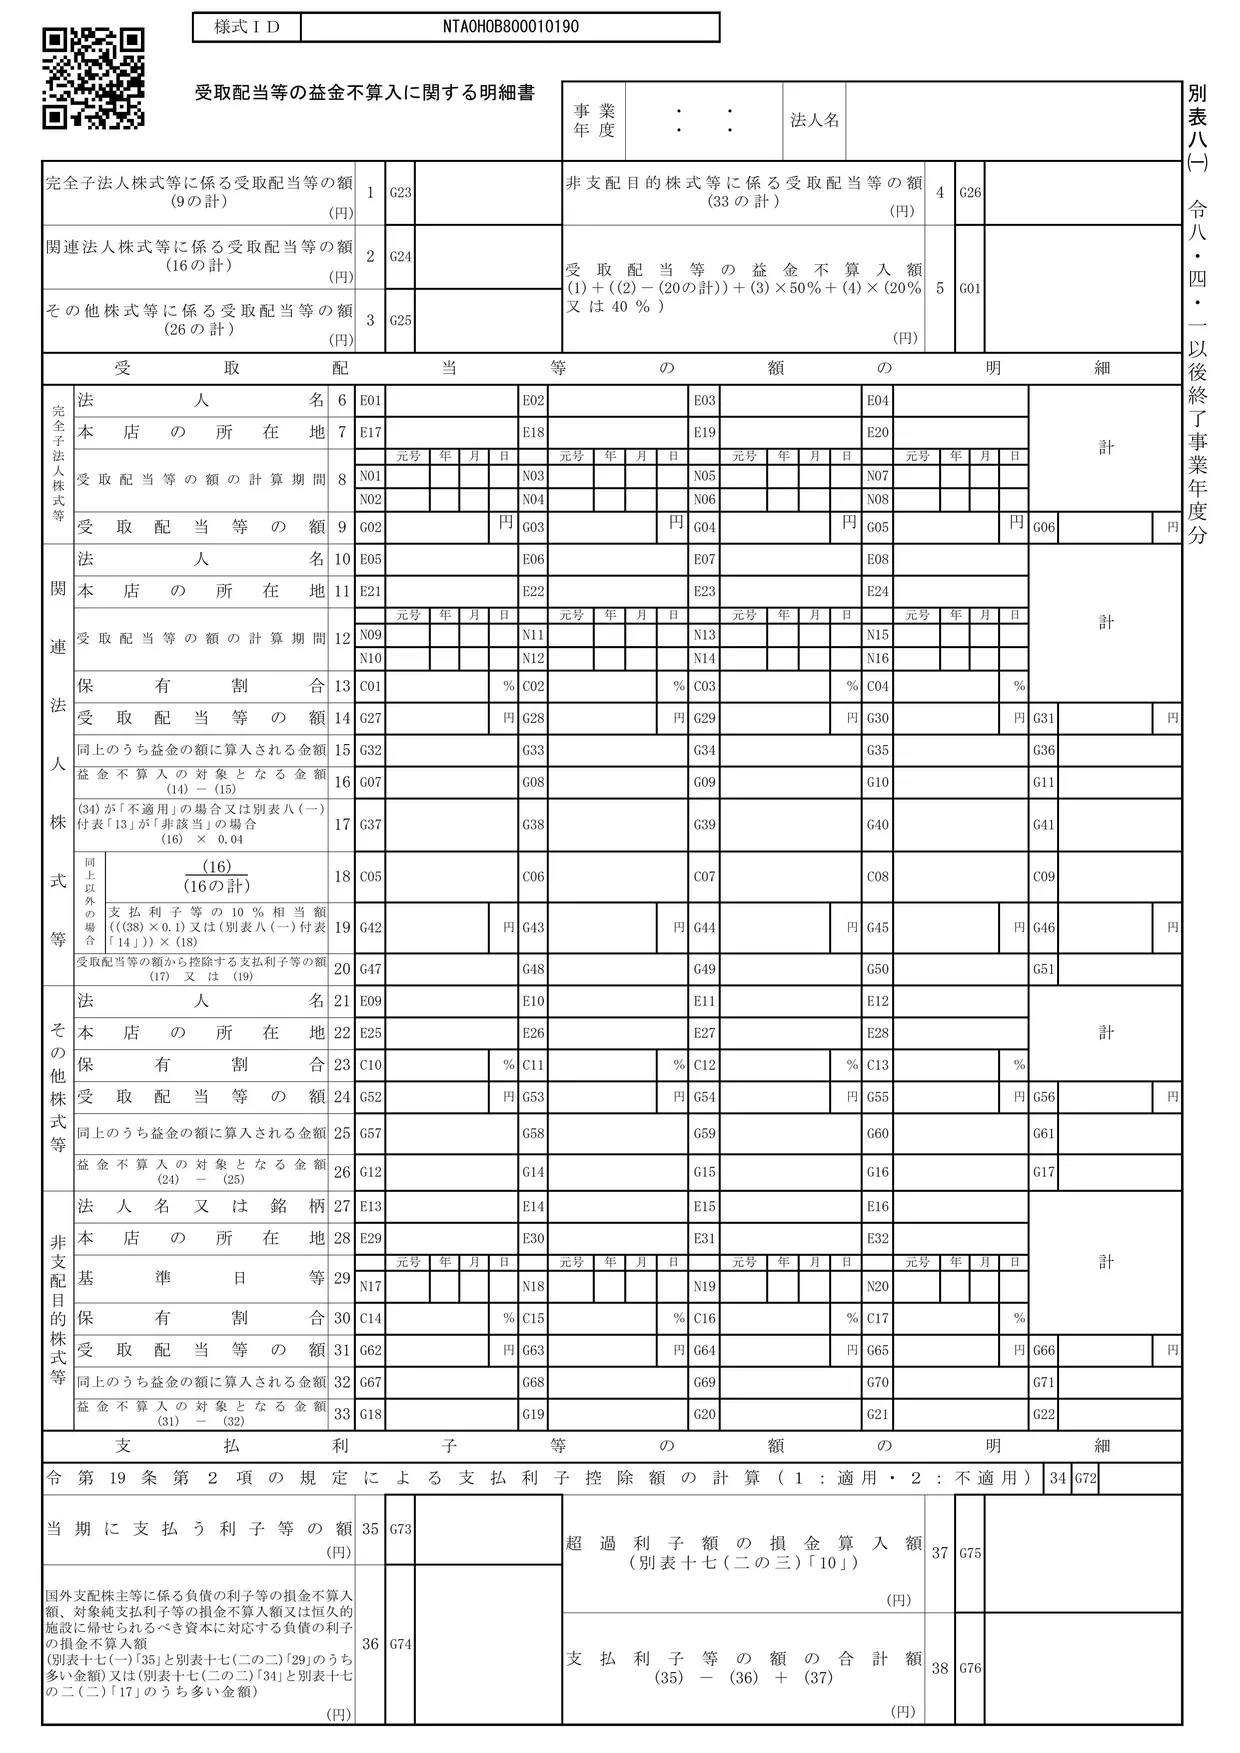
別表八(一)の役割
会社が他の会社から配当を受け取ると、会計では収益になります。ただし税務では、その一部(または全部)を益金に算入しません(受取配当等の益金不算入)。別表八(一)「受取配当等の益金不算入に関する明細書」は、その金額を計算する帳票です。
益金に算入しない割合は、配当を受け取った株式の区分で変わります。様式の5欄には、次の式が印刷されています。
(1)+((2)-(20の計))+(3)×50%+(4)×(20%又は40%)
| 区分 | 様式の欄 | 益金不算入の割合 |
|---|---|---|
| 完全子法人株式等 | 1 | 100% |
| 関連法人株式等(3分の1超) | 2 | 100%(支払利子等の額を控除) |
| その他株式等 | 3 | 50% |
| 非支配目的株式等(5%以下) | 4 | 20% |
割合は、国税庁の法人税基本通達の改正の趣旨説明(平成27年度の税制改正による見直し)によります。様式の式では非支配目的株式等が「20%又は40%」となっていますが、40%になる場合の説明はここでは省きます。
留意点では、非支配目的株式等は、配当の基準日等において発行済株式等の5%以下を持っている株式等と説明されています。
架空の会社の計算
株式会社べっぴょうは、上場株式(架空。保有割合5%以下)の配当を受け取りました。非支配目的株式等に当たります。
| 欄 | 内容 | 金額 |
|---|---|---|
| 31 | 受取配当等の額 | 175,000 |
| 33 | 益金不算入の対象となる金額 | 175,000 |
| 4 | 非支配目的株式等に係る受取配当等の額(33の計) | 175,000 |
| 5 | 受取配当等の益金不算入額((4)×20%) | 35,000 |
ほかの帳票とのつながり
- 試算表 → 31欄:受取配当金の科目の金額が、受取配当等の額になります(試算表のページでたどれます)。
- 5欄 → 別表四14欄:益金不算入額35,000円を、別表四の14欄で減算します。別表四の様式の14欄には「(別表八(一)「5」)」と印刷されています。処分は「社外流出」の欄に「※」を付けて書きます。
- → 別表六(一):配当から源泉徴収された所得税は、別表六(一)で法人税から差し引きます。益金不算入とは別の手続きです。
確かめたいポイント(留意点のチェックポイントから)
- 「その他株式等」欄(保有割合が5%を超え3分の1以下のもの)に、非支配目的株式等(5%以下のもの)を記載していないか
- 外国株価指数連動型特定株式投資信託以外の特定株式投資信託(ETF)の収益の分配は、非支配目的株式等として扱っているか
- 不動産投資信託(REIT)の分配金など、受取配当等の額に含めないものを入れていないか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表八(一))、令和8年版 別表八(一)・別表四の様式、国税庁「法人税基本通達等の一部改正について」(平成27年6月30日)の趣旨説明(受取配当等の益金不算入制度の見直し)
最終更新日:2026-10-11