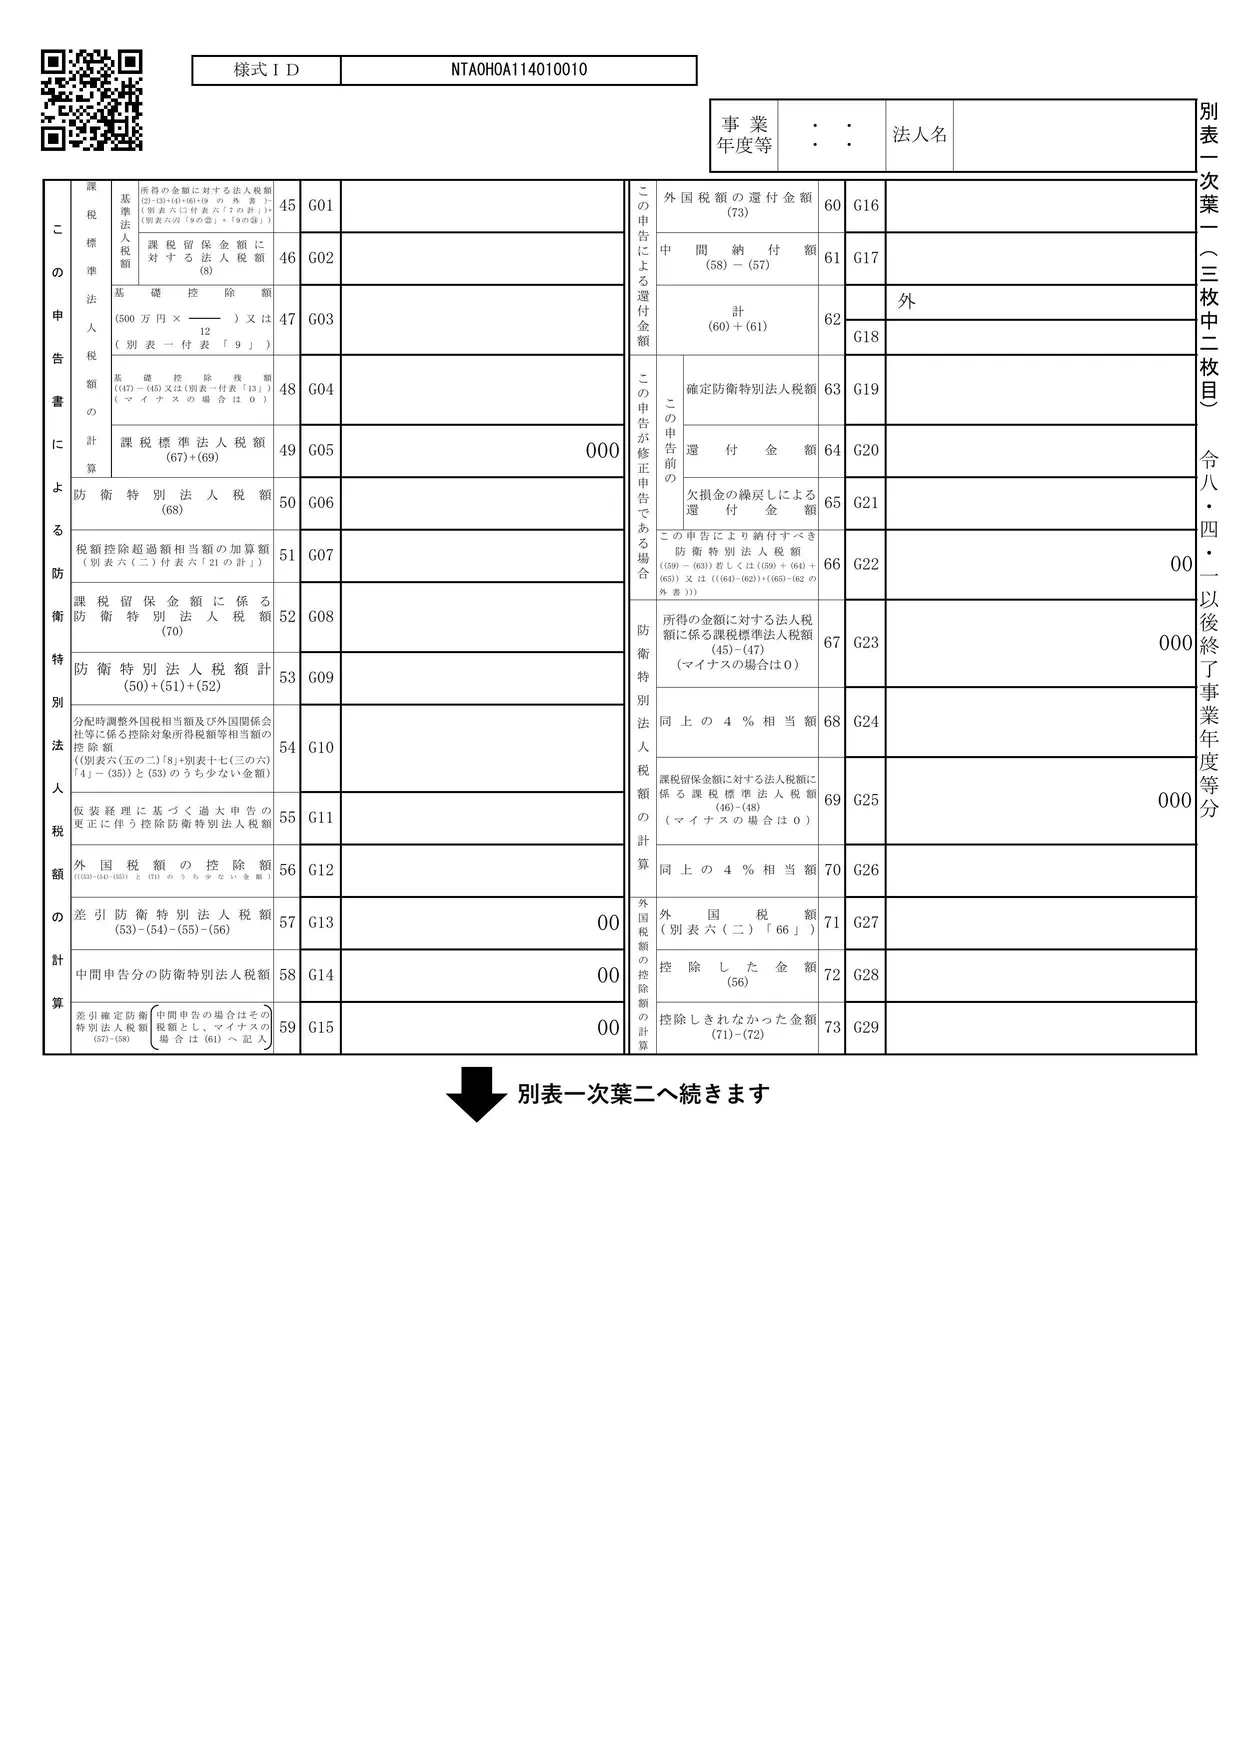
次葉一の役割
別表一は3枚の様式で、1枚目(本表)に法人税と地方法人税、2枚目の次葉一に防衛特別法人税、3枚目の次葉二に法人税額・地方法人税額の税率計算の内訳を書きます。別表一の記載要領は、この申告書を「内国法人が法人税、地方法人税及び防衛特別法人税の確定申告若しくは仮決算による中間申告又はこれらの申告に係る修正申告をする場合に記載します」としています(別表一 記載要領 1)。
次葉一の主な欄は次のとおりです。
| 欄 | 内容 |
|---|---|
| 45 | 基準法人税額のうち、所得の金額に対する法人税額(様式の印刷は「(2)-(3)+(4)+(6)+(9の外書)」などの式) |
| 47 | 基礎控除額(様式の印刷は「500万円×□/12」。事業年度の月数で計算) |
| 67 | 所得の金額に対する法人税額に係る課税標準法人税額((45)-(47)。マイナスの場合は0) |
| 68 | 同上の4%相当額 |
| 49 | 課税標準法人税額((67)+(69)。千円未満切捨て) |
| 50 | 防衛特別法人税額((68)) |
| 57〜59 | 差引防衛特別法人税額・中間申告分・差引確定防衛特別法人税額 |
欄の式は様式に印刷されたものです(49欄の千円未満切捨ては e-Tax の帳票フィールド仕様書)。
防衛特別法人税の計算
防衛特別法人税は、「我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法」で定められた国税です。条文を参照して、要点をまとめると次のとおりです。
- 対象になる事業年度(課税事業年度)は、法人の令和8年4月1日以後に開始する各事業年度です(参照:同法 第11条)。
- 課税標準は、基準法人税額から基礎控除額を引いた金額(課税標準法人税額)です。通算法人以外の法人の基礎控除額は年500万円です(参照:同法 第13条)。
- 税額は、課税標準法人税額に4%を掛けた金額です(参照:同法 第14条)。
基礎控除額が年500万円あるので、法人税額が500万円以下の会社は、課税標準法人税額が0円になり、防衛特別法人税額も0円になります。
架空の会社は対象外
架空の会社(株式会社べっぴょう)の事業年度は2025年7月1日〜2026年6月30日で、令和8年(2026年)4月1日より前に開始しています。そのため、この事業年度は防衛特別法人税の課税事業年度に当たらず、次葉一の欄は空欄のままです。サイドメニューで次葉一が「作らない」と薄く表示されているのは、このためです。
この会社が防衛特別法人税の対象になるのは、2026年7月1日に開始する次の事業年度からです。仮に次の事業年度の法人税額が当期(別表一の2欄の217,050円)と同じくらいだとすると、基礎控除額500万円を下回るので、防衛特別法人税額は0円になる計算です。
ほかの帳票とのつながり
- 別表一(本表)→ 45欄:45欄には「(2)-(3)+(4)+(6)+(9の外書)」などの式が印刷されていて、別表一の1枚目の法人税額(2欄)などが、防衛特別法人税の計算のもとになります。記載要領も、租税特別措置法の加算額がある場合に、この式から控除して計算するとしています(別表一 記載要領 6⑴)。
- 法人税額・地方法人税額の税率計算の内訳は次葉二、法人税の申告書の本体は別表一です。
確かめたいポイント
- 事業年度の開始日が令和8年4月1日以後かどうか(それより前に開始した事業年度には、防衛特別法人税は課税されない)
- 事業年度が12か月でないとき、基礎控除額を月数で計算しているか(47欄の月数)
出典:国税庁 別表一の様式(次葉一)・「別表一の記載の仕方」(令和8年4月1日以後終了事業年度分)1・6、我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法 第11条・第13条・第14条
最終更新日:2026-10-11