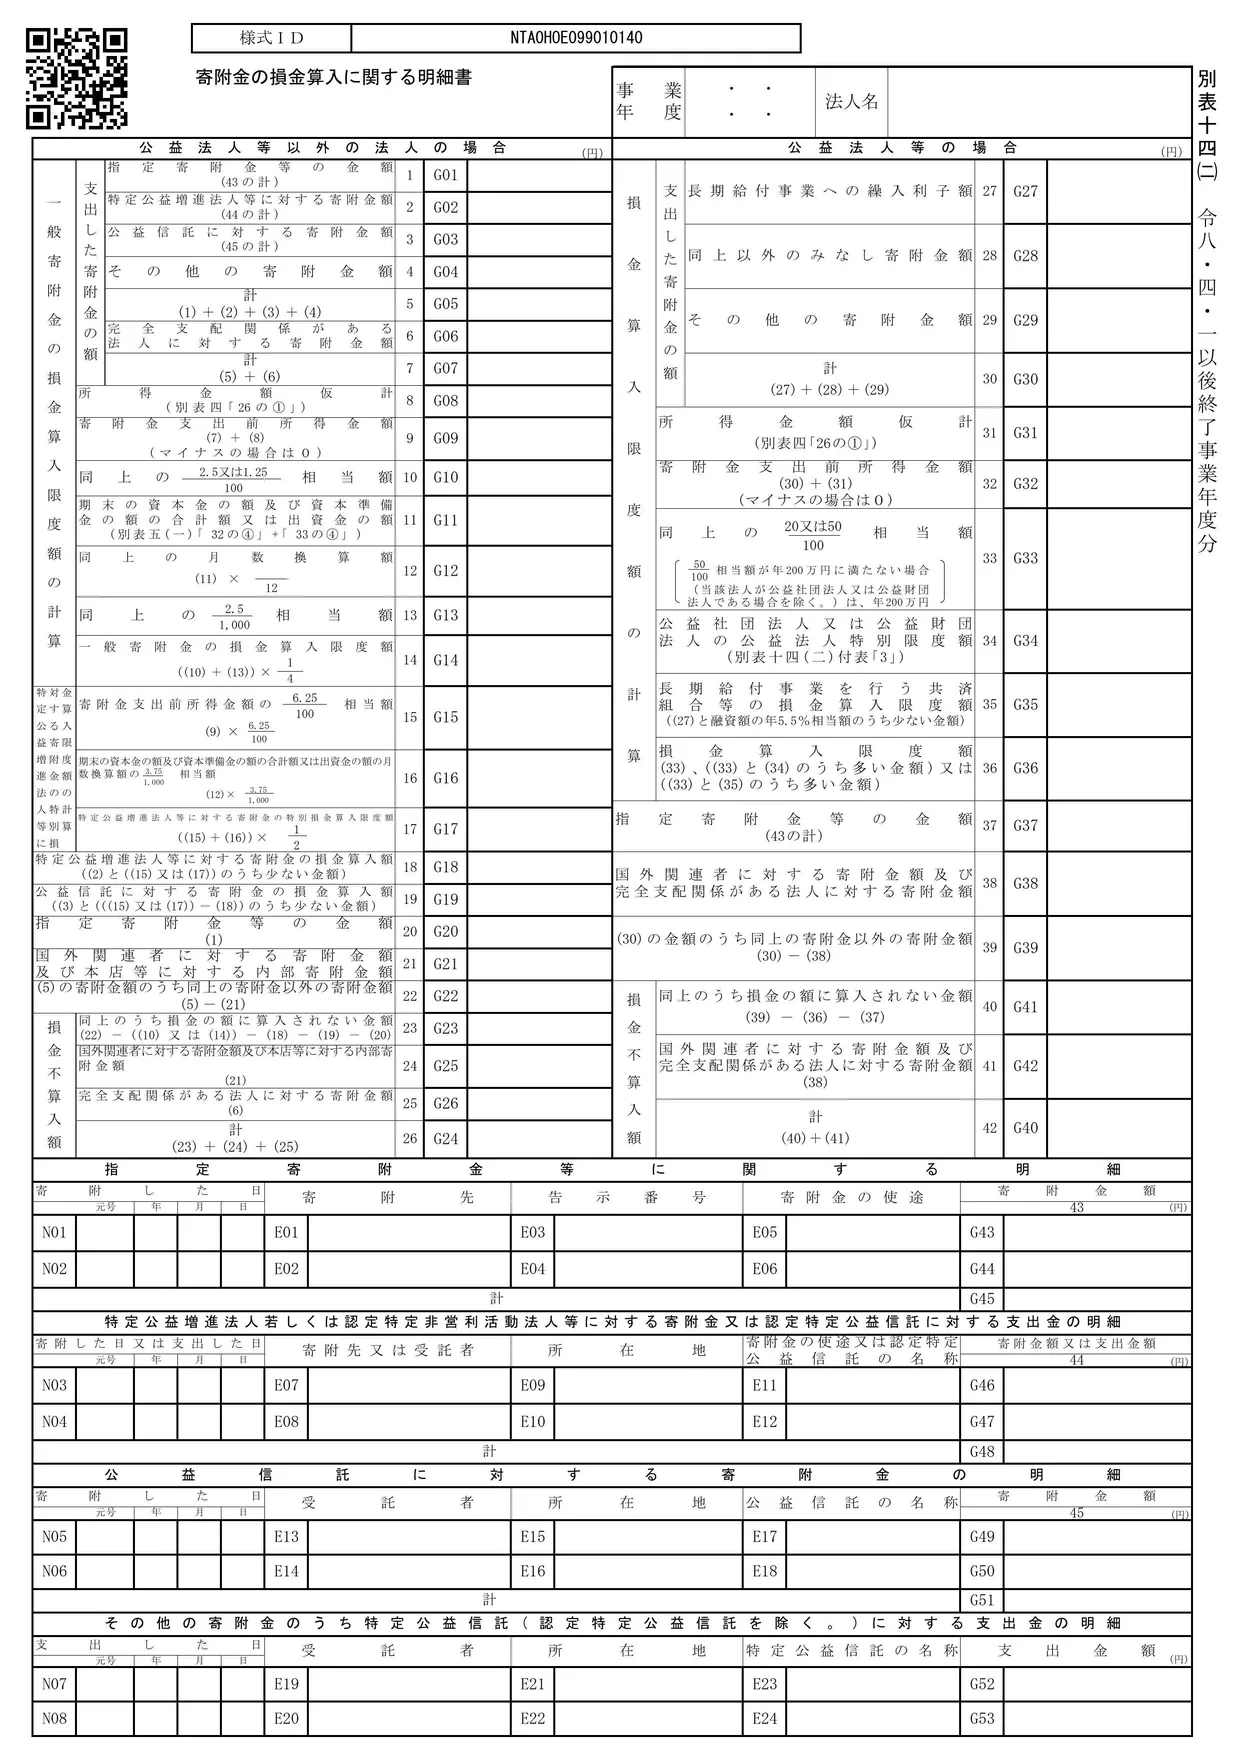
別表十四(二)の役割
寄附金は、会計では費用ですが、税務では損金にできる金額に上限があります。別表十四(二)「寄附金の損金算入に関する明細書」は、寄附金の種類(国や地方公共団体への寄附などの指定寄附金等、特定公益増進法人等への寄附、その他の寄附)ごとに、損金にならない金額を計算する帳票です。
留意点では、「支出した寄附金の額」には仮払寄附金の額は含まれるが、未払寄附金の額は含まれないとされています。
架空の会社の計算
株式会社べっぴょうは、神社の祭礼に寄附をしました(その他の寄附金)。国税庁の手引の設例と同じ種類の寄附です。様式に印刷された計算式のとおりに計算します。
| 欄 | 内容 | 金額 |
|---|---|---|
| 4 | その他の寄附金額 | 50,000 |
| 8 | 所得金額仮計(別表四「26の①」) | 1,382,000 |
| 9 | 寄附金支出前所得金額((7)+(8)) | 1,432,000 |
| 10 | 同上の2.5/100相当額 | 35,800 |
| 11 | 期末の資本金の額及び資本準備金の額の合計額 | 10,000,000 |
| 13 | 同上の月数換算額の2.5/1,000相当額 | 25,000 |
| 14 | 一般寄附金の損金算入限度額(((10)+(13))×1/4) | 15,200 |
| 23 | 損金の額に算入されない金額((22)-(14)) | 34,800 |
| 26 | 損金不算入額 計 | 34,800 |
寄附金50,000円のうち、限度額15,200円を超える34,800円が損金不算入です。
ほかの帳票とのつながり
- 試算表 → 4欄:寄附金の科目の金額が、その他の寄附金額になります(試算表のページでたどれます)。
- 別表四26欄 → 8欄:限度額の計算は、別表四の仮計(26欄の①)から始めます。設例では、寄附金の支出がある場合は、別表十四(二)の前に別表四の26欄を算出する必要があると説明されています。
- 別表五(一) → 11欄:資本金(別表五(一)の32欄の④)と資本準備金(33欄の④)の合計を書きます(様式に「(別表五(一)「32の④」+「33の④」)」と印刷されています)。
- 26欄 → 別表四27欄:損金不算入額34,800円を、別表四の27欄で加算します。処分は「社外流出」です。
出典:国税庁「令和7年版 法人税のあらましと申告の手引」第一部の設例・申告書作成上の留意点(別表十四(二))、令和8年版 別表十四(二)・別表四の様式
最終更新日:2026-10-11