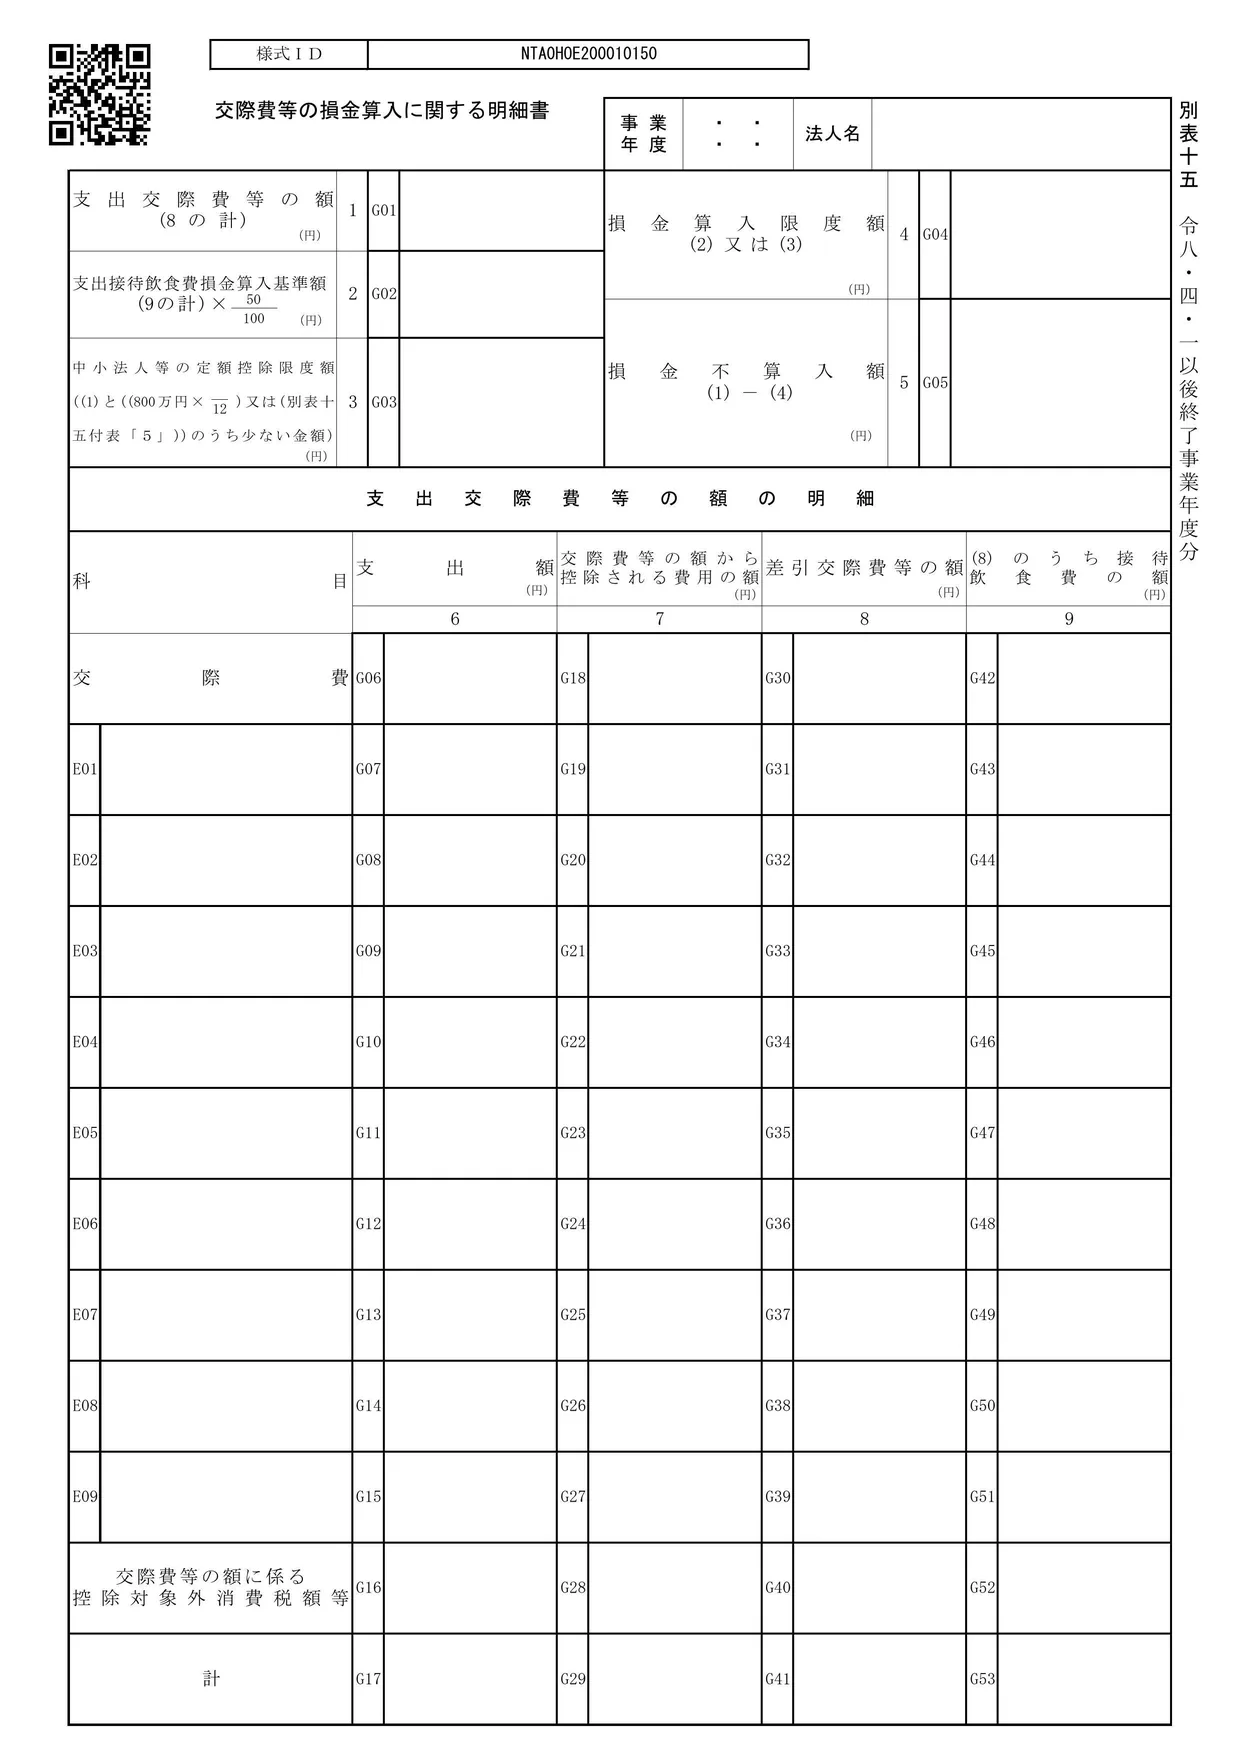
別表十五の役割
別表十五「交際費等の損金算入に関する明細書」は、当期に支出した交際費等の額のうち、損金に算入できる限度額を超える部分(損金不算入額)を計算する帳票です。中小法人等は、年800万円(定額控除限度額)まで損金に算入できます。
架空の会社の計算
| 欄 | 内容 | 金額 |
|---|---|---|
| 1 | 支出交際費等の額 | 8,050,000 |
| 3 | 中小法人等の定額控除限度額((1)と800万円×12/12のうち少ない金額) | 8,000,000 |
| 4 | 損金算入限度額 | 8,000,000 |
| 5 | 損金不算入額((1)-(4)) | 50,000 |
交際費8,050,000円のうち、800万円を超える50,000円が損金不算入です。下の段の明細には、支出した科目ごとに金額を書きます。
「当期が赤字」のパターンでは、交際費は3,000,000円で限度額の範囲内なので、損金不算入額はありません。
ほかの帳票とのつながり
- 試算表・損益計算書 → 1欄・明細:交際費の勘定科目の金額が、支出交際費等の額の元になります(試算表のページでたどれます)。
- 5欄 → 別表四8欄:損金不算入額50,000円を、別表四の8欄で加算します。会社の外に出ていったお金なので、処分は「社外流出」です。
確かめたいポイント(留意点のチェックポイントから)
- 5欄の金額が、別表四「交際費等の損金不算入額8」欄の金額と一致しているか
- 資本金の額が1億円超の法人などが、3欄(中小法人等の定額控除限度額)の計算をしていないか
- 支出した交際費等の額を、支出科目の異なるごとに記載しているか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表十五)
最終更新日:2026-10-11