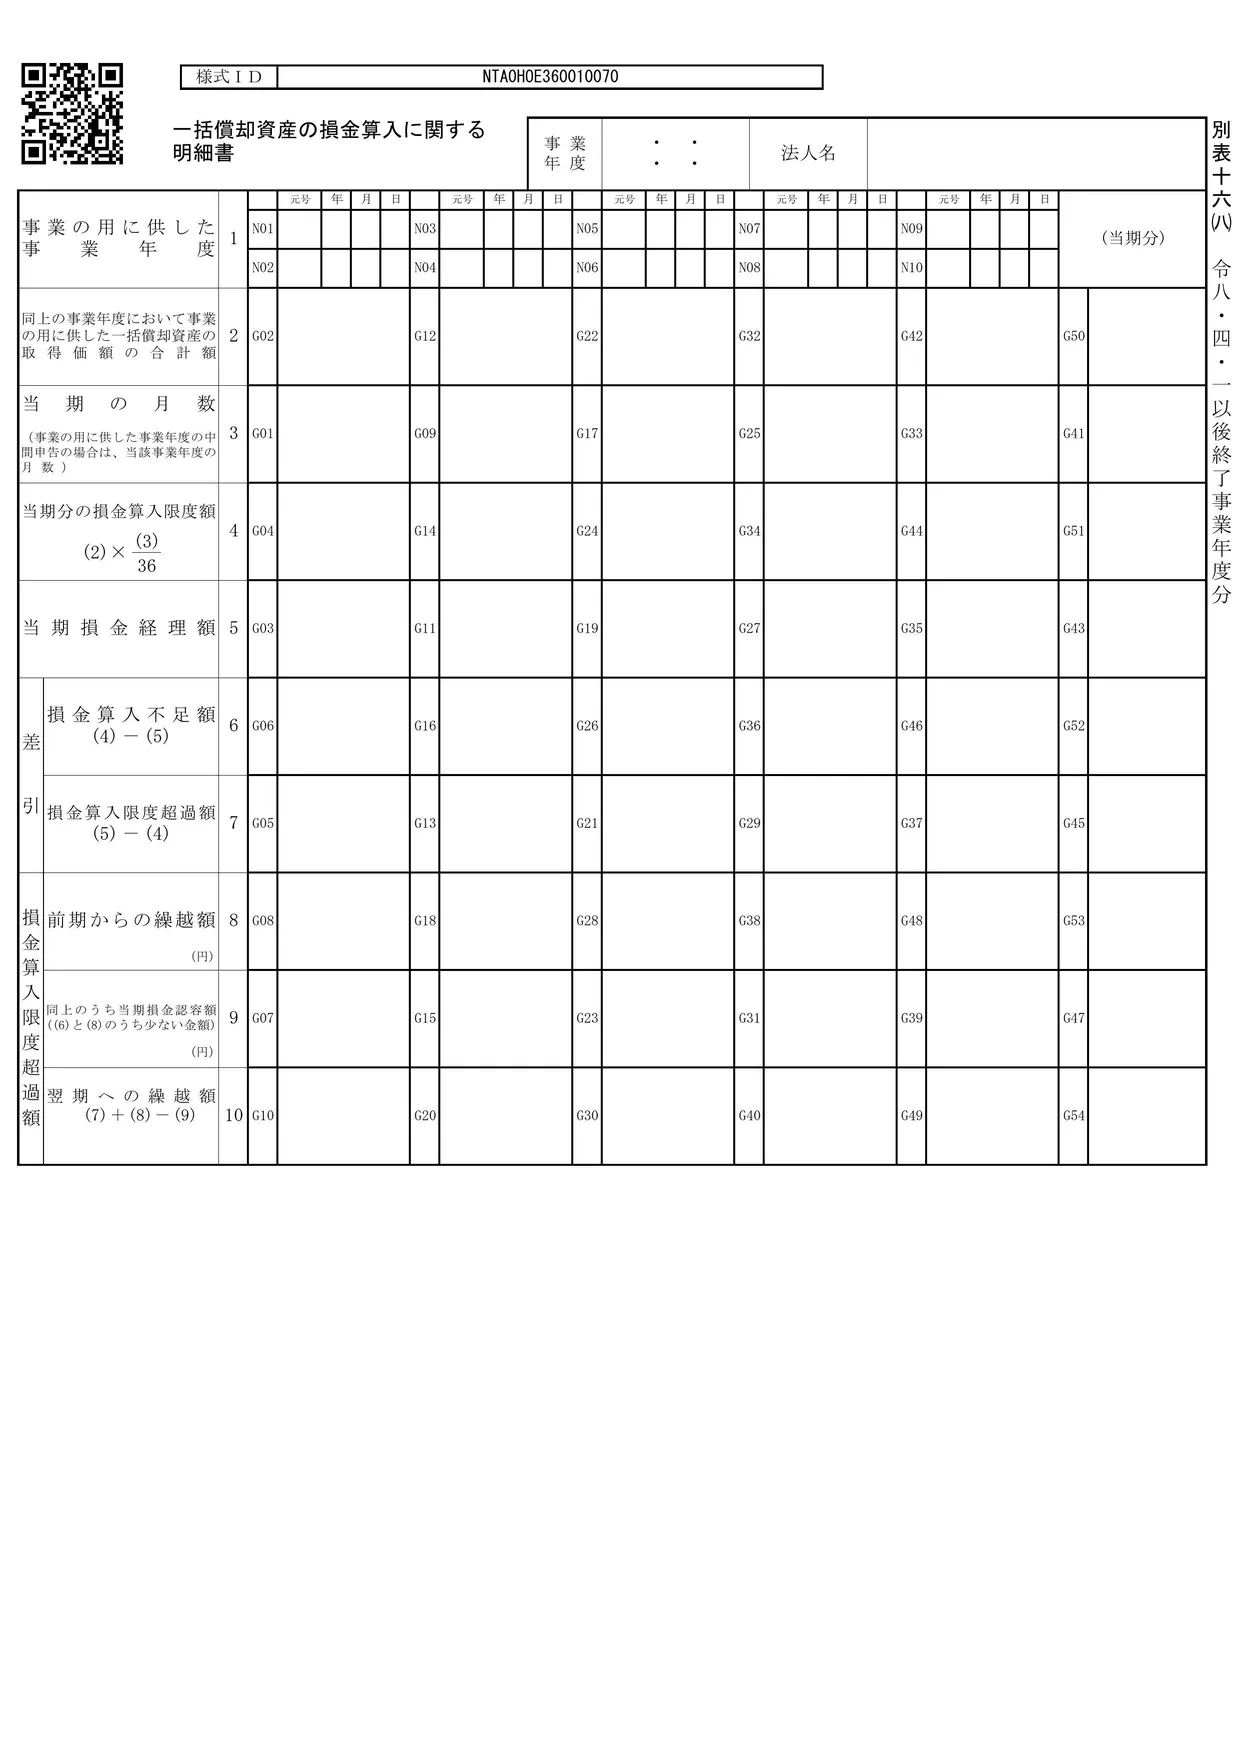
別表十六(八)の役割
別表十六(八)「一括償却資産の損金算入に関する明細書」は、取得価額が20万円未満の減価償却資産を、耐用年数に関係なく3年間で均等に損金にする制度(一括償却資産の損金算入)を使うときの帳票です。
国税庁のタックスアンサー(No.5403)と留意点を参照して、要点をまとめると次のとおりです。
- 取得価額が20万円未満の減価償却資産について、その全部または一部を一括したものの取得価額の合計額を3年間で償却する方法を選ぶことができます。
- 1年に損金にできる限度額は「取得価額の合計額 × 当期の月数 ÷ 36」です。月数は当期の月数で、事業の用に供した日以後の月数ではありません。
- 20万円未満の資産のうち、どれを一括償却の対象にするかは会社の選択です。
- 取得価額が10万円未満のものは、そもそも全額を損金経理すれば損金になります(少額の減価償却資産)。
架空の会社の計算(応接セット)
株式会社べっぴょうは、当期に応接セット1組を取得し、一括償却資産として扱うことにしました。決算では全額を消耗品費として費用にしています(試算表の消耗品費のうち180,000円)。
| 欄(当期分の列) | 内容 | 金額 |
|---|---|---|
| 2 | 一括償却資産の取得価額の合計額 | 180,000 |
| 3 | 当期の月数 | 12 |
| 4 | 当期分の損金算入限度額((2)×(3)/36) | 60,000 |
| 5 | 当期損金経理額 | 180,000 |
| 7 | 損金算入限度超過額((5)-(4)) | 120,000 |
| 10 | 翌期への繰越額 | 120,000 |
決算で費用にした180,000円のうち、当期に損金にできるのは限度額の60,000円までです。超えた120,000円は、当期は損金になりません。
ほかの帳票とのつながり
- 7欄 → 別表四6欄:損金算入限度超過額120,000円は、別表四の6欄(減価償却の償却超過額)で加算します。架空の会社の6欄220,000円は、別表十六(一)の償却超過額100,000円との合計です。
- → 別表五(一):資産の価額として会社に残っているので、処分は「留保」です。別表五(一)に「一括償却資産損金算入限度超過額」120,000円として積み上がります。
- 翌期以降:損金経理額が限度額に満たない年(損金算入不足額)があると、前期から繰り越した限度超過額のうち、その不足額に達するまでの金額が「当期損金認容額」(9欄)になります。決算で一度に費用にしても、税務では3年かけて損金になる、ということです。
留意点のチェックポイント
- 事業の用に供した年より後に、その資産を除却などしても、3年間の損金算入の計算は続けなければなりません。残額を除却損などとして一度に損金にしていないか
- 一括償却の対象にする場合は、事業の用に供した年の申告書に一括償却対象額を記載し、その計算に関する書類を保存しておく必要があります
出典:国税庁 タックスアンサー No.5403「少額の減価償却資産になるかどうかの判定の例示」(令和8年4月1日現在法令等)、令和7年版 法人税のあらましと申告の手引「申告書作成上の留意点」別表十六(八)、令和8年版 別表十六(八)の様式
最終更新日:2026-10-11