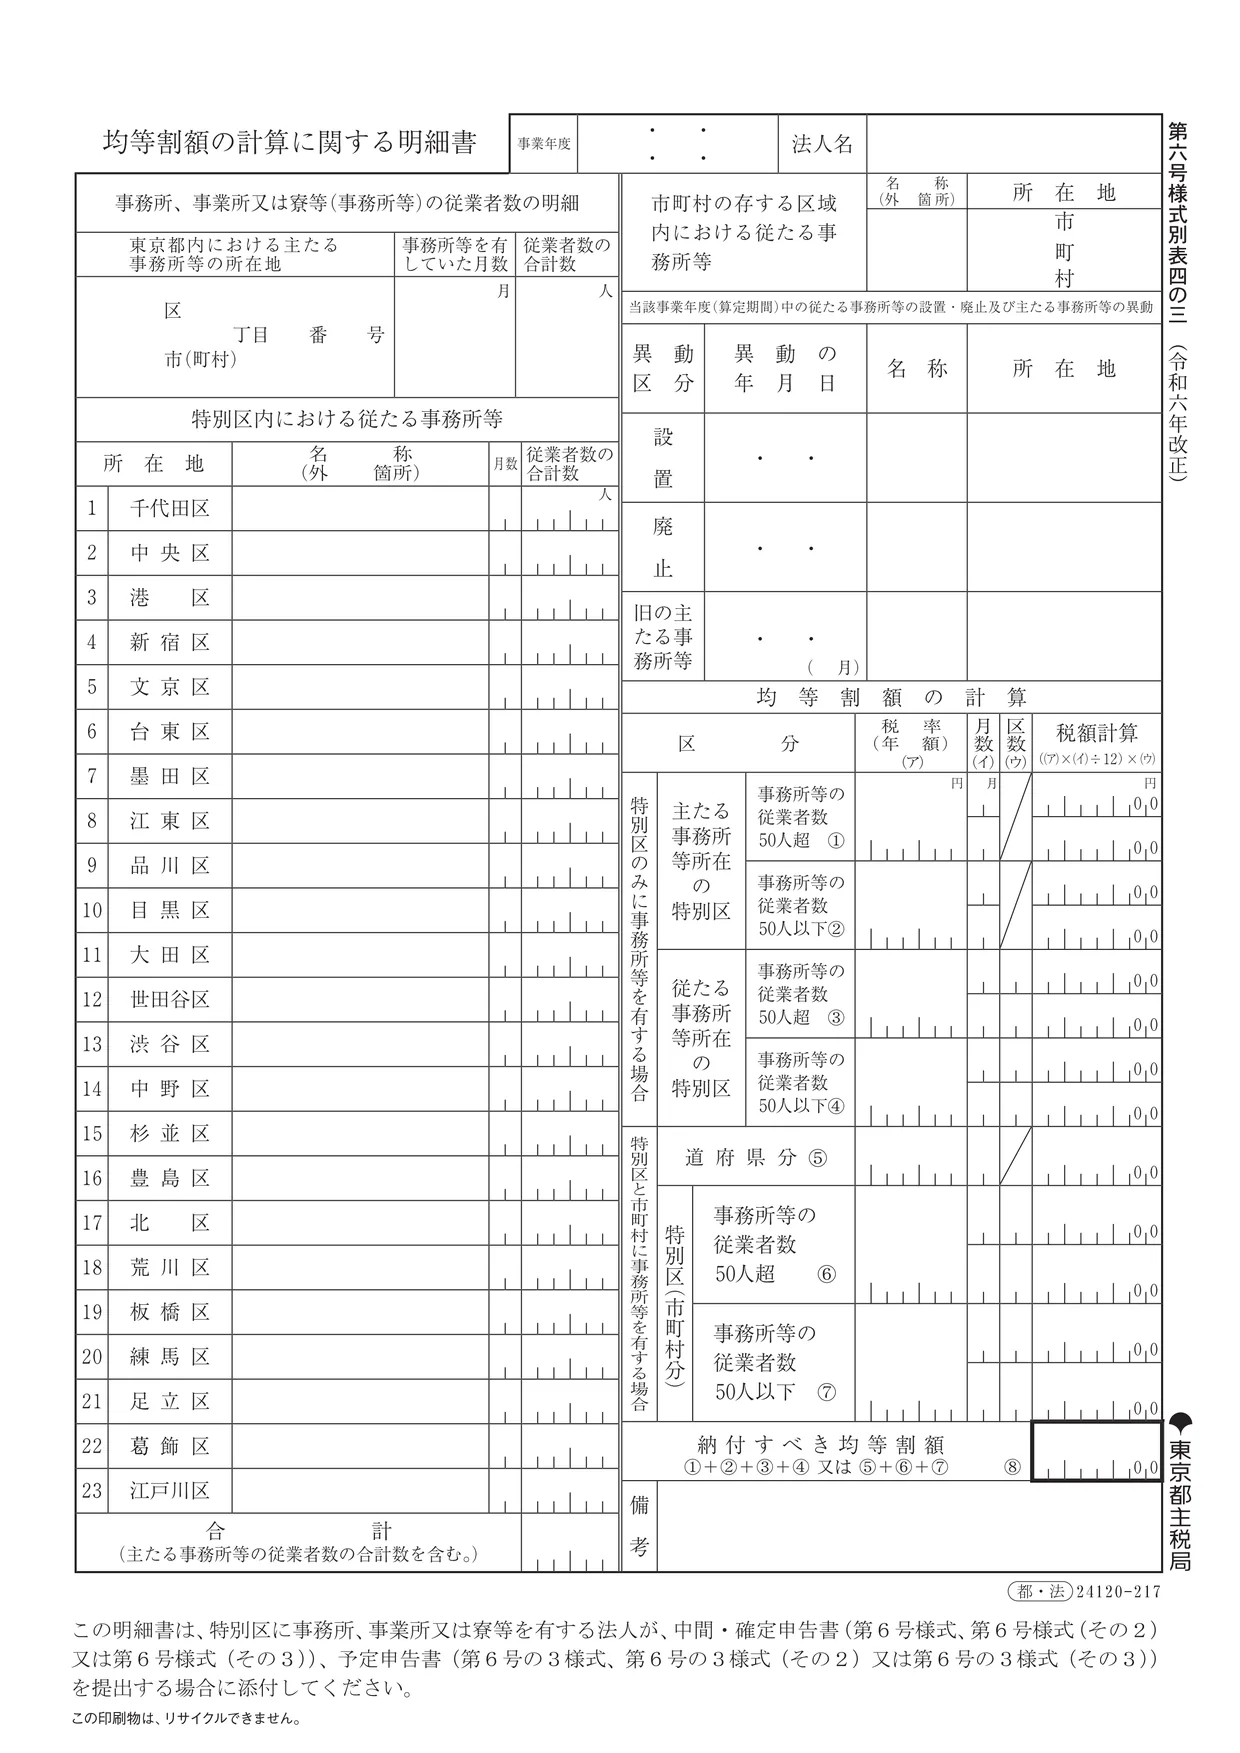
第六号様式別表四の三 均等割額の計算に関する明細書(東京都)
別表4の3は、都民税の均等割(所得に関係なくかかる定額の税)を計算する明細書です。
表示中:株式会社べっぴょう(架空)・黒字・東京23区の会社(2025-07-01 〜 2026-06-30)。当期は黒字。中間申告あり。繰越欠損金なし
所在地:東京23区内に事務所が1か所。都民税・事業税・特別法人事業税を東京都(第六号様式)に申告します。
東京都の様式(令和六年改正)。東京23区内だけに事務所がある法人の場合で作っています(所在地「東京23区」の数字)。欄IDは様式の欄番号から作った独自のもの(帳票 TKY643)です。欄をクリックすると、計算元と転記先がハイライトされます。
- 自動計算(仕様書の計算式)
- 自動計算(最小値・税率・条件などを含む式)
- 会計データ(決算書・試算表)から連携
- ほかの別表・前期の申告書から転記
- 手入力
様式は横にスクロールできます。
別表4の3の役割
均等割は、所得がなくても(赤字でも)かかる住民税です。金額は、資本金等の額と従業者数による区分と、事務所があった月数で決まります。別表4の3では、都内の事務所の所在地・従業者数を書き、均等割額を計算します。
架空の会社の計算
架空の会社は、特別区(23区)のみに事務所が1か所あり、資本金等の額は1,000万円以下、従業者数は50人以下です。東京都の記載の手引の均等割の税率表(Ⅰ表)では、この区分の年額は70,000円です。
| 欄 |
内容 |
値 |
| ②税率 |
主たる事務所等所在の特別区・従業者数50人以下の年額 |
70,000 |
| ②月数 |
事務所等を有していた月数 |
12 |
| ②税額 |
70,000×12÷12 |
70,000 |
| ⑧ |
納付すべき均等割額 |
70,000 |
均等割は所得に関係なくかかるので、「当期が赤字」のパターンでも70,000円です。
ほかの帳票とのつながり
- ⑧ → 第六号様式⑱:納付すべき均等割額を、第六号様式の⑱に記載します(第6号様式記載の手引 区分31)。
- → 別表五(二):均等割も、法人税割と合わせて別表五(二)の住民税の欄に記載します(参照:国税庁の留意点。住民税の欄は均等割を含む)。
出典:東京都主税局「法人都民税・事業税・特別法人事業税の中間・確定申告書(第6号様式)記載の手引」p.3 都民税均等割の税率表、同 区分31
最終更新日:2026-10-11
様式の画像:東京都主税局「法人都民税・事業税・特別法人事業税の申告書の様式」(PDF)を加工して作成。欄と計算式の根拠:東京都主税局「均等割額の計算に関する明細書(第6号様式別表4の3)記載の手引」