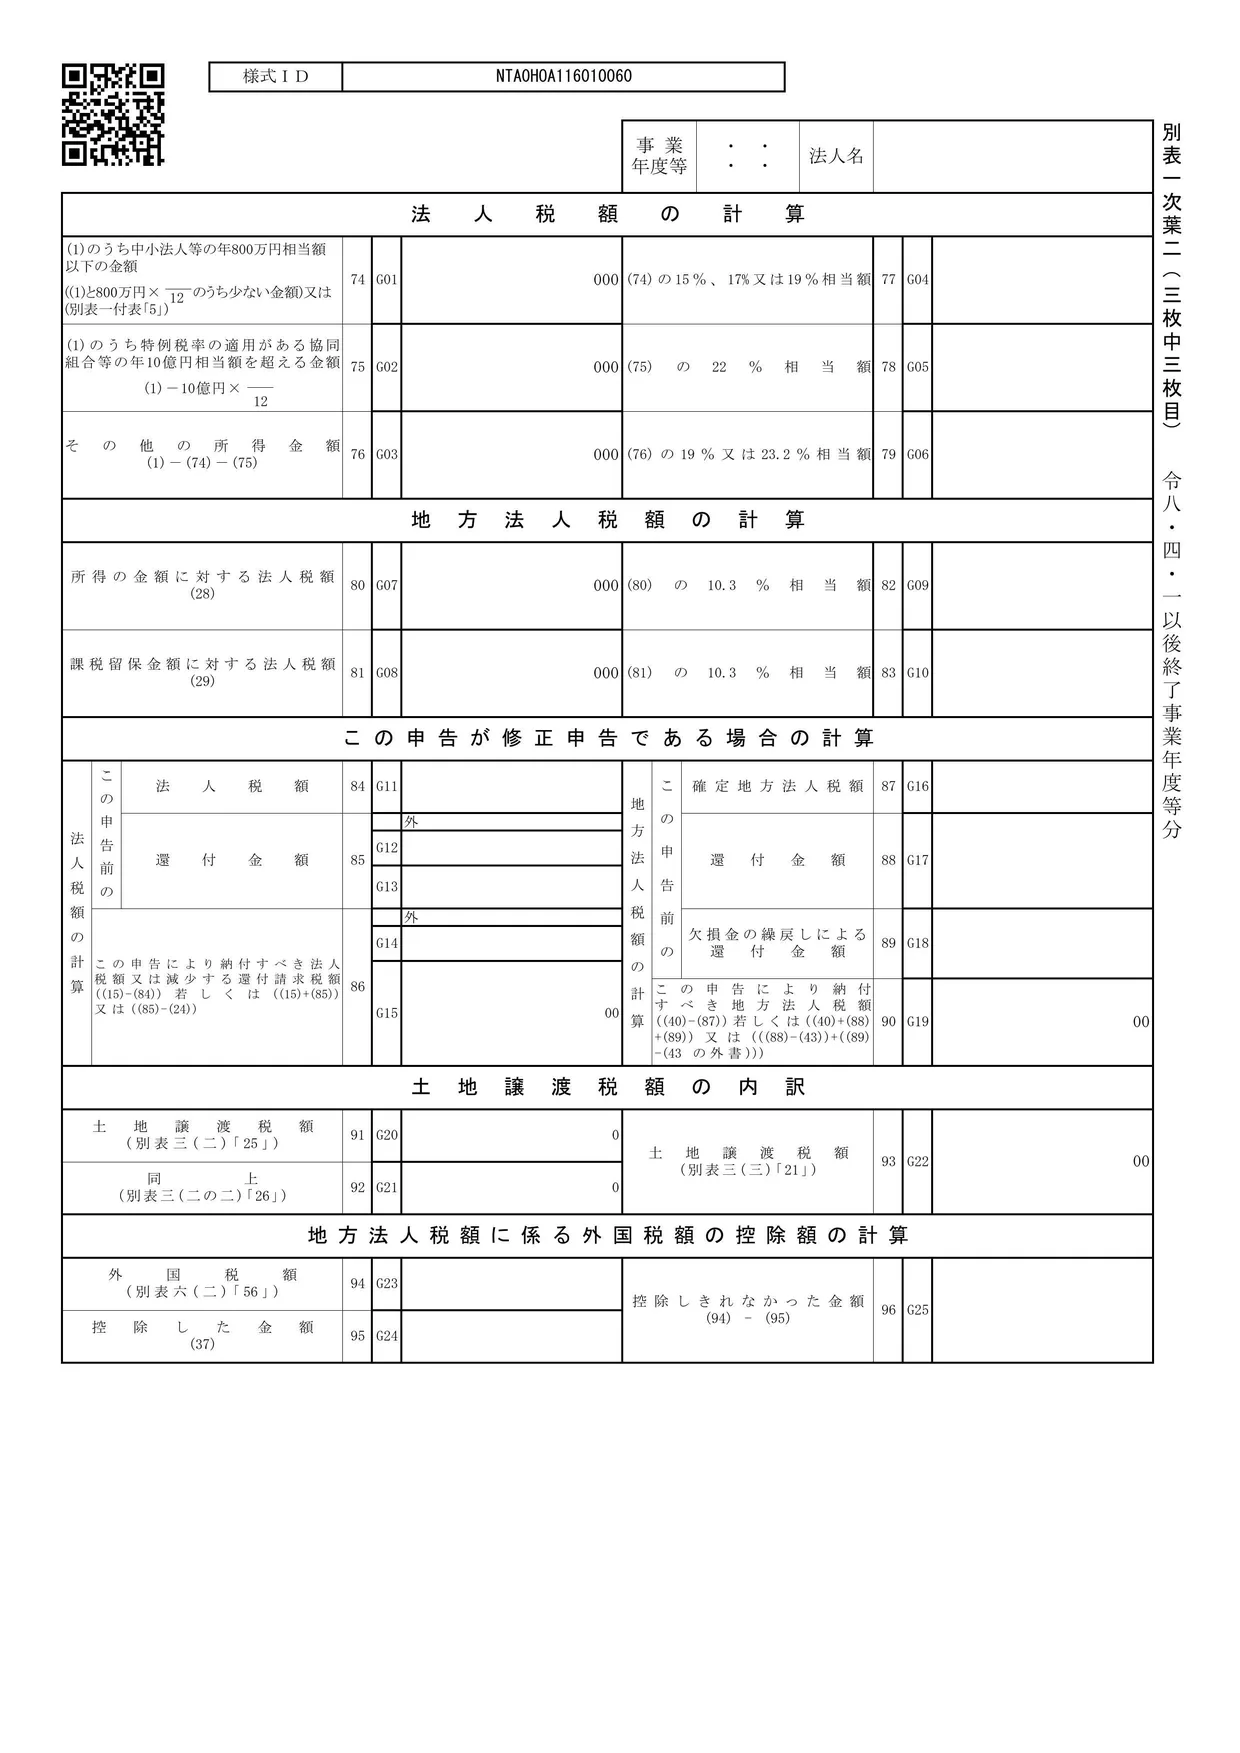
次葉二の役割
別表一(次葉二)は、別表一の1枚目に書く法人税額(2欄)と地方法人税額(31欄)の計算の内訳です。所得金額を税率の違う部分に分け、それぞれに税率を掛けます。
架空の会社の計算
| 欄 | 内容 | 金額 |
|---|---|---|
| 74 | 所得金額のうち中小法人等の年800万円相当額以下の金額 | 1,447,000 |
| 77 | (74)の15%相当額 | 217,050 |
| 80 | 地方法人税の計算の基礎となる法人税額(千円未満切捨て) | 217,000 |
| 82 | (80)の10.3%相当額 | 22,351 |
- 架空の会社は資本金1,000万円の中小法人なので、所得のうち年800万円以下の部分には軽減税率15%が適用されます(参照:タックスアンサー No.5759)。所得1,447,000円はすべてこの部分に入ります。
- 事業年度が12か月なので、「年800万円相当額」は800万円×12/12=800万円です(74欄の月数12)。
- 地方法人税は、課税標準法人税額(千円未満切捨て)に10.3%を掛けて計算します。
ほかの帳票とのつながり
- 77欄 → 別表一2欄:法人税額217,050円が、別表一の2欄になります。
- 82欄 → 別表一31欄:地方法人税額22,351円が、別表一の31欄になります。
- 所得金額そのものは、別表四の52欄から別表一の1欄を経て、ここで税率ごとに分けられます。
確かめたいポイント(留意点のチェックポイントから)
- 別表一で「非中小法人」に○があるのに、中小法人向けの欄に記載していないか
- 適用除外事業者に当たる法人が、軽減税率(15%)を適用していないか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表一・次葉)、タックスアンサー No.5759「法人税の税率」(令和8年4月1日現在法令等)
最終更新日:2026-10-11