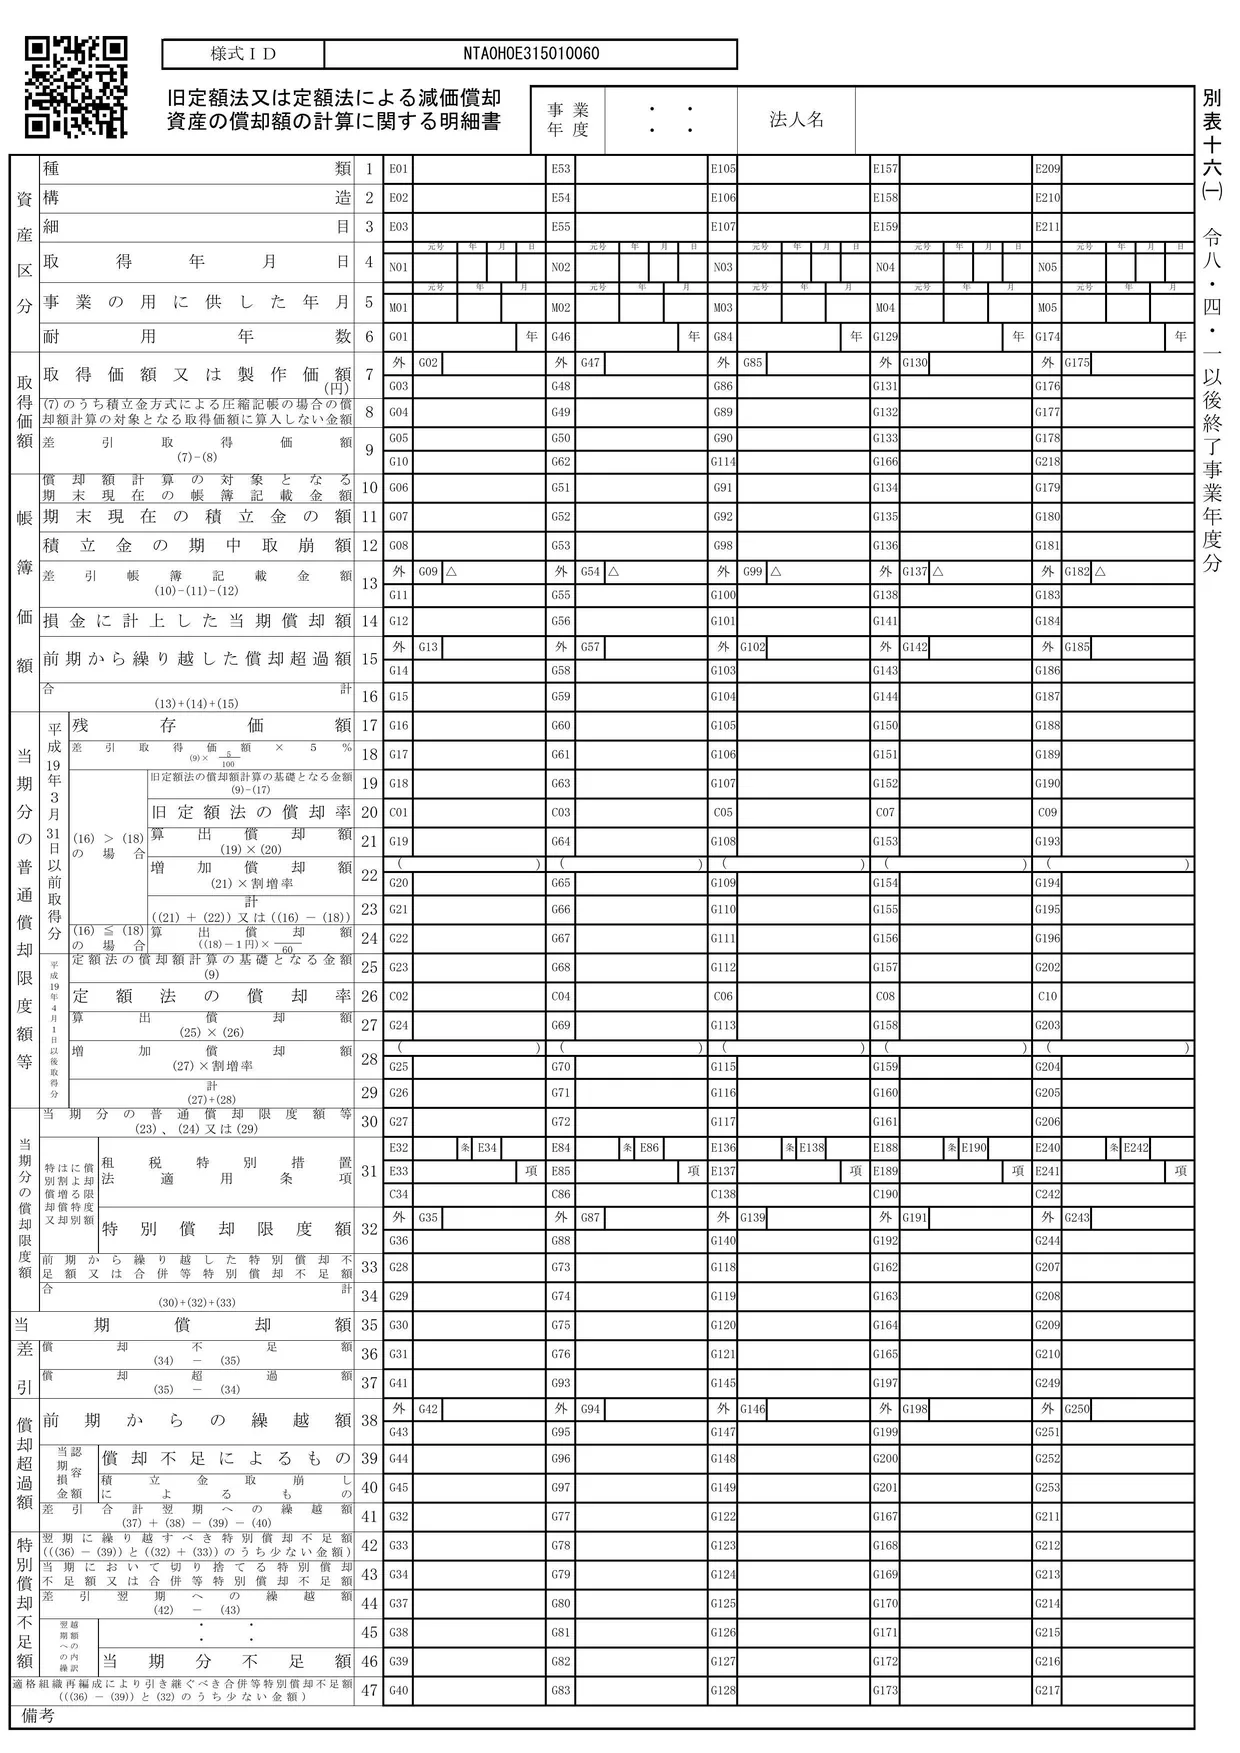
別表十六(一)の役割
別表十六(一)「旧定額法又は定額法による減価償却資産の償却額の計算に関する明細書」は、定額法で償却する資産について、税務上の償却限度額を計算し、決算で計上した償却額と比べる帳票です。償却額が限度額を超えた部分(償却超過額)は損金になりません。
留意点では、耐用年数・種類・償却方法の異なるごとにまとめて別行に記載すること、少額減価償却資産の特例を受ける資産は別表十六(七)を使うことが説明されています。
架空の会社の計算(器具備品)
| 欄 | 内容 | 金額 |
|---|---|---|
| 6 | 耐用年数 | 5年 |
| 7 | 取得価額 | 5,500,000 |
| 26 | 定額法の償却率 | 0.200 |
| 27 | 算出償却額(5,500,000×0.200) | 1,100,000 |
| 35 | 当期償却額(決算で計上した額) | 1,200,000 |
| 37 | 償却超過額 | 100,000 |
決算では減価償却費を1,200,000円計上しましたが、税務上の償却限度額は1,100,000円なので、100,000円が償却超過額です。「当期が赤字」のパターンでは、当期償却額が限度額と同じ1,100,000円なので、償却超過額はありません。
ほかの帳票とのつながり
- 試算表 → 14欄・35欄:減価償却費の勘定科目の金額が、当期償却額になります(試算表のページでたどれます)。
- 37欄 → 別表四6欄:償却超過額100,000円は、別表四の6欄で加算します。処分は「留保」です。架空の会社の6欄220,000円は、この金額と別表十六(八)の一括償却資産の損金算入限度超過額120,000円の合計です。
- → 別表五(一):留保した償却超過額は、別表五(一)に「減価償却超過額」として積み上がり、翌期以降に償却不足が生じたときに認容(減算)する手がかりになります(41欄「差引合計翌期への繰越額」)。
償却限度額を超える部分が損金にならないことは、法人税法第31条によります(損金経理をした償却費のうち、償却限度額に達するまでの金額が損金になる)。別表四6欄の欄名「減価償却の償却超過額」が、この帳票の37欄「償却超過額」に当たります(この帳票の37欄を別表四6欄に書くことを直接書いた国税庁の記述は、記載要領・留意点では確認できていません)。
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表十六(一))・第一部の設例
最終更新日:2026-10-11