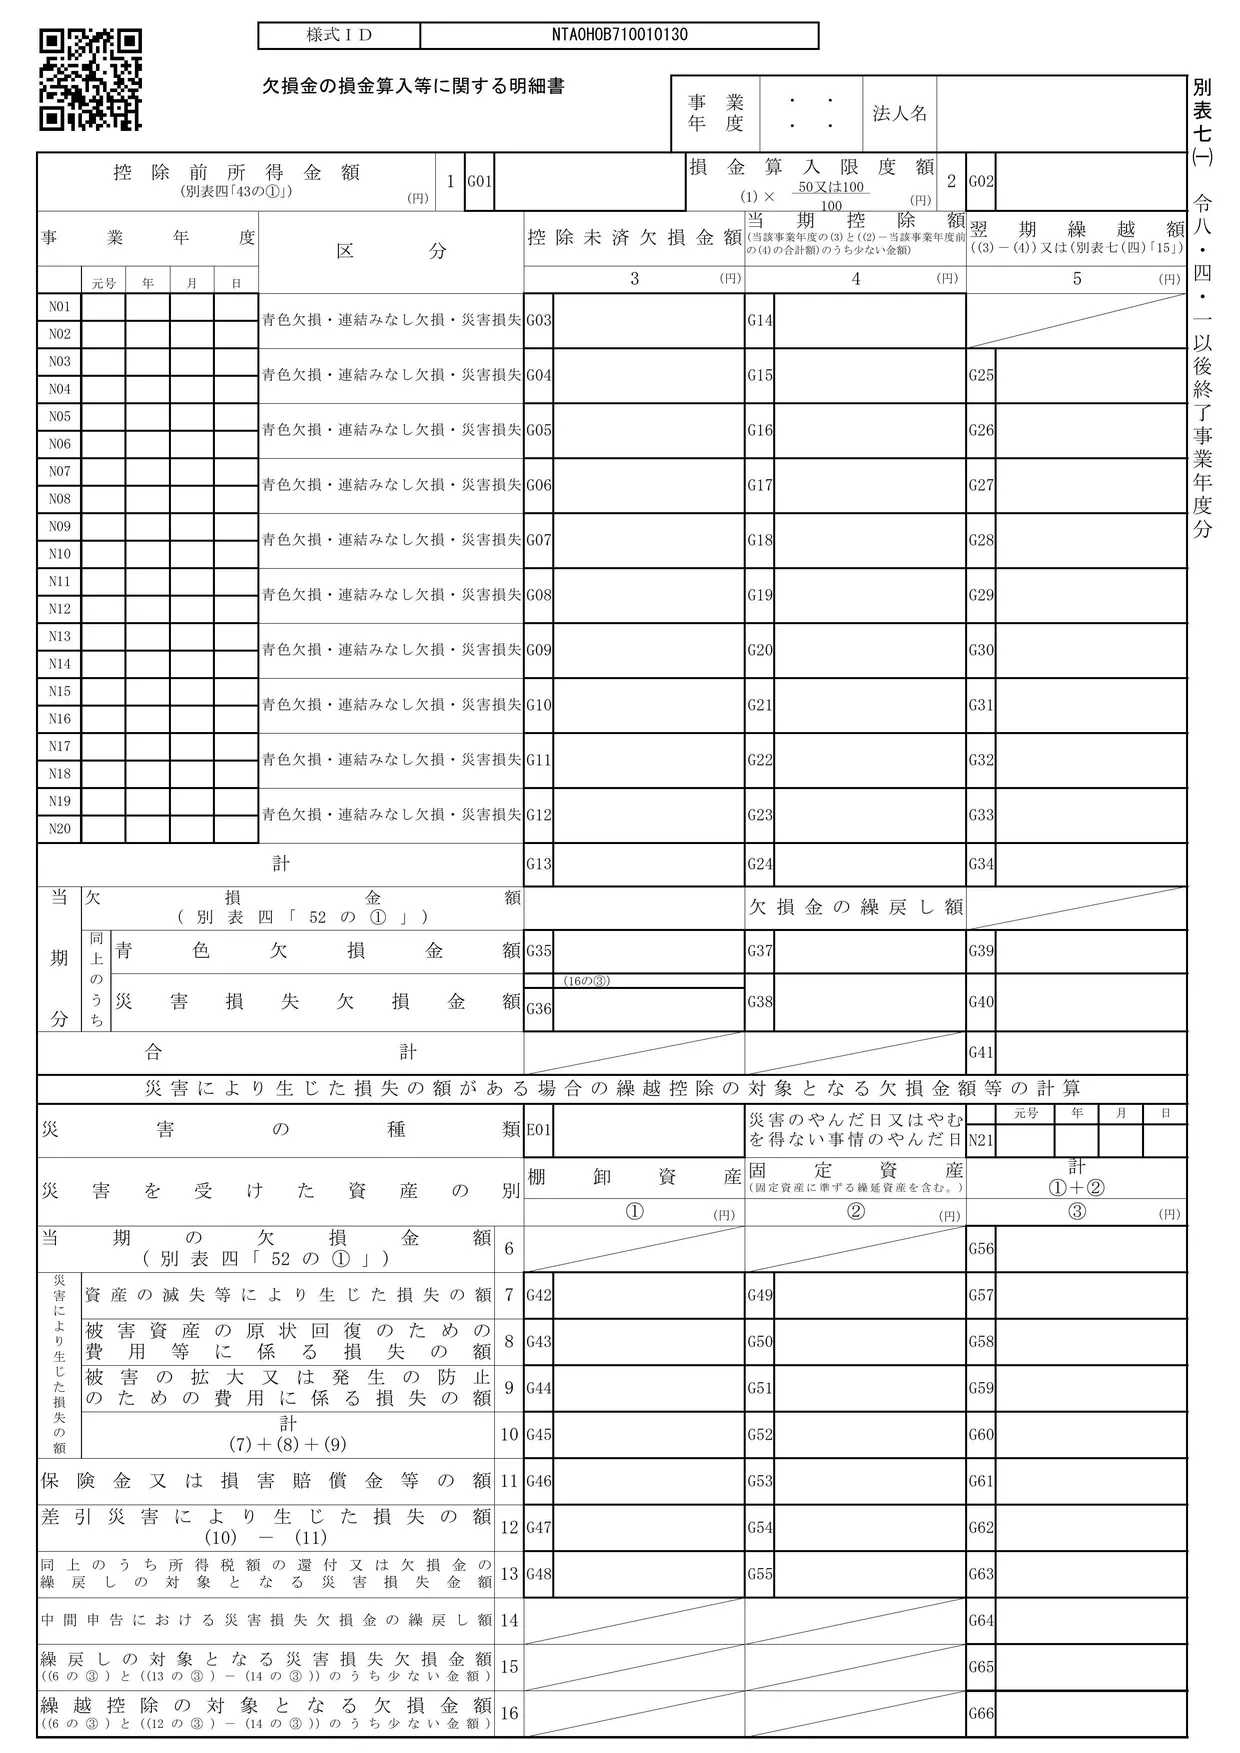
別表七(一)の役割
別表七(一)「欠損金の損金算入等に関する明細書」は、青色申告の年に生じた欠損金額を、翌期以降の所得から控除(繰越控除)するための帳票です。留意点では、平成30年4月1日以後に開始する事業年度に生じた欠損金は10年間繰り越せること、控除は古い事業年度の分から順に行うことが説明されています。
画面の上(ヘッダー)の「事業所設定」で、決算のパターンを切り替えて見てください。
「当期が赤字」のパターン
当期の所得金額は△3,000,000円(欠損)です。当期分の欠損金額3,000,000円が、そのまま翌期繰越額の合計になります。
「繰越欠損金を控除」のパターン
前期に生じた欠損金1,000,000円を、当期の所得から控除します。この金額は、前期の申告書の別表七(一)の「翌期繰越額5」から移ります(「前期・当期・翌期の申告書のつながり」)。
| 欄 | 内容 | 金額 |
|---|---|---|
| 1 | 控除前所得金額(別表四43欄) | 2,030,000 |
| 2 | 損金算入限度額(中小法人等は(1)×100/100) | 2,030,000 |
| 3 | 控除未済欠損金額 | 1,000,000 |
| 4 | 当期控除額の計((3)と(2)のうち少ない金額) | 1,000,000 |
中小法人等は、控除前所得金額の100%まで控除できます(それ以外の法人は50%。参照:タックスアンサー No.5762)。控除後の所得金額は2,030,000円-1,000,000円=1,030,000円です。
ほかの帳票とのつながり
- 別表四43欄 → 1欄:控除前所得金額は、別表四の差引計(43欄)です。
- 4欄の計 → 別表四44欄・別表一26欄:当期控除額は、別表四の44欄で所得から差し引かれ、別表一の26欄にも記載します。
- 5欄の合計 → 別表一27欄:翌期へ繰り越す欠損金額を、別表一の27欄に記載します(赤字のパターンで3,000,000円)。
- 事業税:地方税では、第六号様式別表9で同じように事業税の欠損金を控除します(全国共通の様式で、東京23区の会社も23区以外の会社も使います)。
確かめたいポイント(留意点のチェックポイントから)
- 「当期控除額4」の計が、別表一26欄、別表四「欠損金等の当期控除額44」と一致しているか
- 「翌期繰越額5」の合計が、別表一27欄と一致しているか
- 「控除未済欠損金額3」が、前期の別表七(一)の「翌期繰越額5」と一致しているか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表七(一))、タックスアンサー No.5762「青色申告書を提出した事業年度の欠損金の繰越控除」(令和8年4月1日現在法令等)
最終更新日:2026-10-11