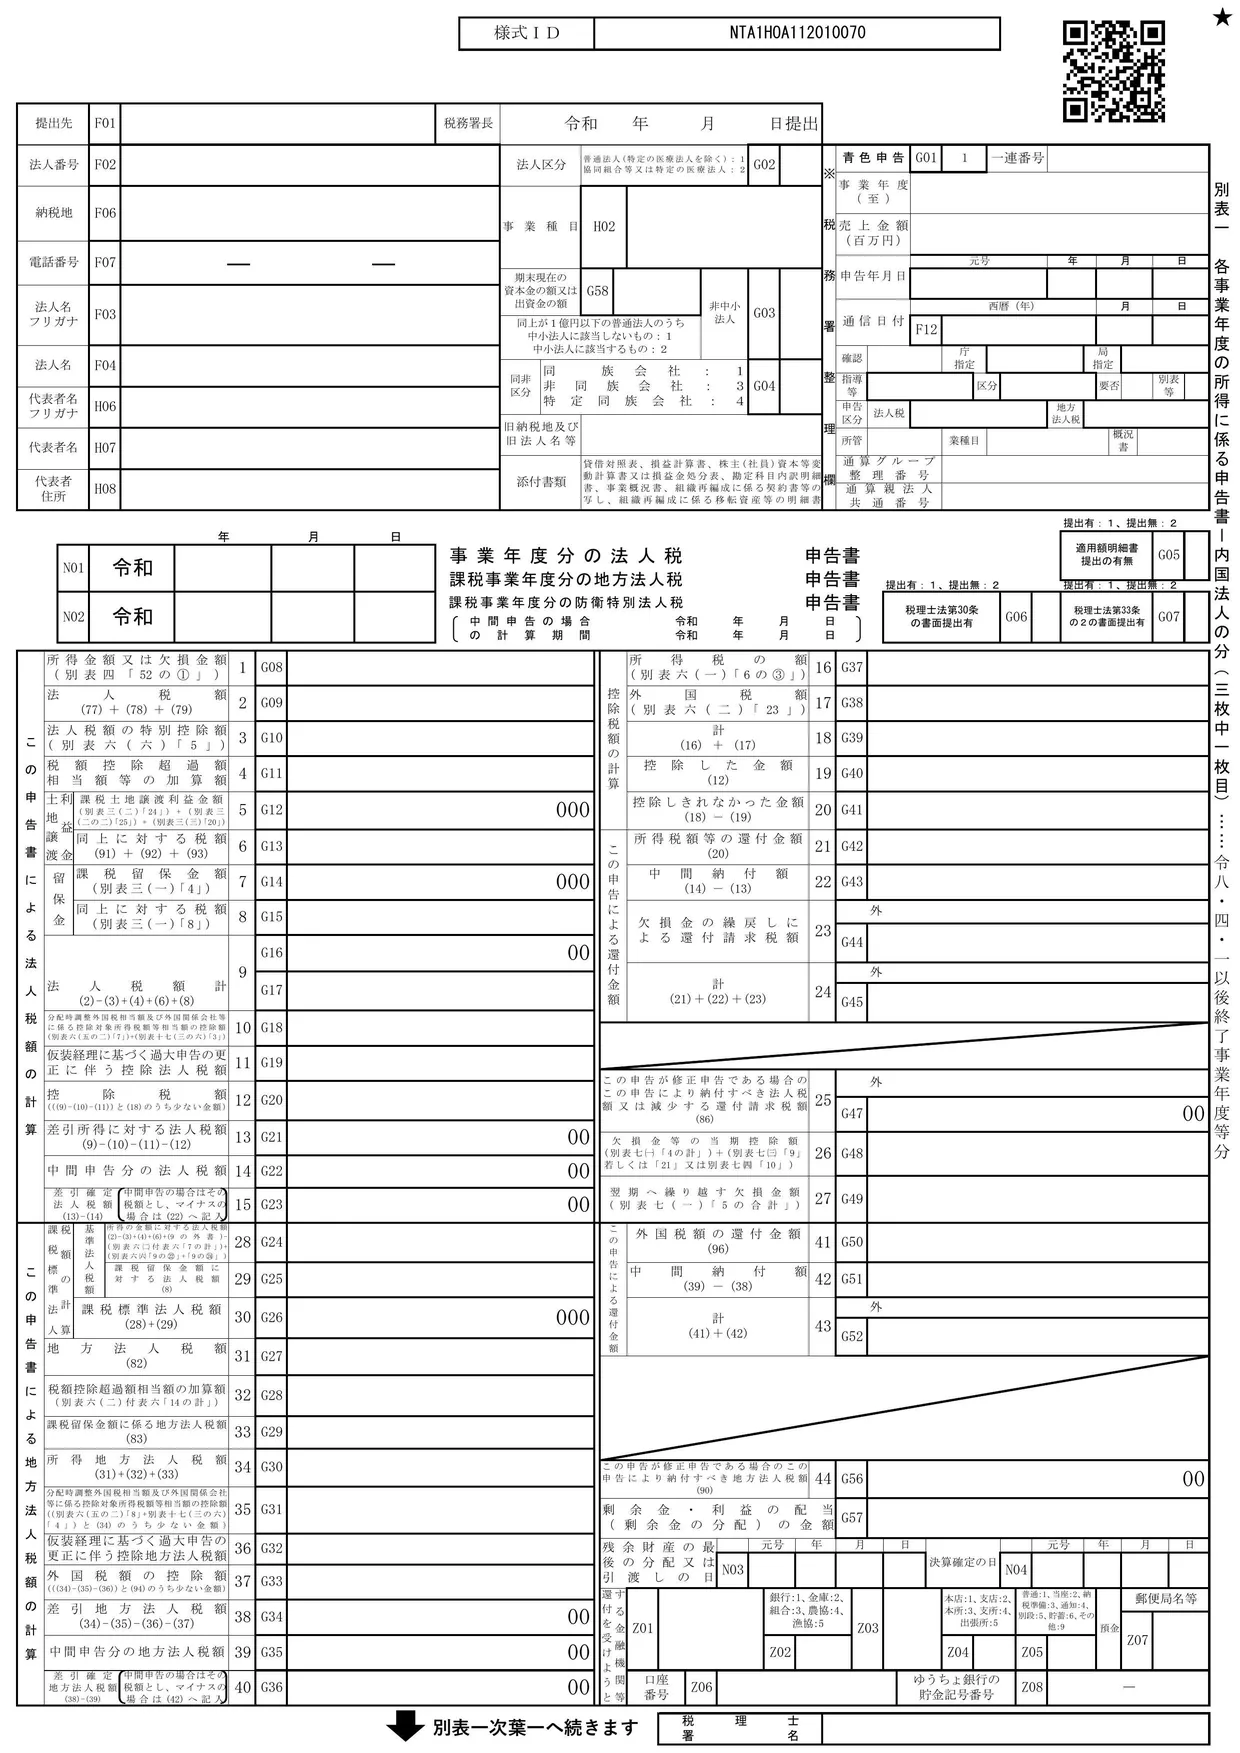
別表一の役割
別表一「各事業年度の所得に係る申告書」は、法人税と地方法人税の確定申告書(または仮決算による中間申告書)の本体です。ほかの別表で計算した結果をここに集め、納める税額を決めます。
国税庁の留意点(別表四)は、各欄の記載にあたり、その欄の算定を示すほかの別表があるときは、まずそちらを記載して結果を移すよう案内しています。別表一は、その流れの最後に書く帳票です。
架空の会社の計算の流れ
| 欄 | 内容 | 金額 |
|---|---|---|
| 1 | 所得金額(別表四52欄の①) | 1,447,000 |
| 2 | 法人税額 | 217,050 |
| 12 | 控除税額(源泉徴収された所得税など) | 30,200 |
| 13 | 差引所得に対する法人税額 | 186,800 |
| 14 | 中間申告分の法人税額 | 136,000 |
| 15 | 差引確定法人税額 | 50,800 |
| 16 | 控除税額の計算 所得税の額(別表六(一)) | 30,200 |
| 28 | 所得の金額に対する法人税額(千円未満切捨て) | 217,000 |
| 30 | 課税標準法人税額 | 217,000 |
| 31 | 地方法人税額(217,000円×10.3%) | 22,351 |
| 38 | 差引地方法人税額(百円未満切捨て) | 22,300 |
| 39 | 中間申告分の地方法人税額 | 14,000 |
| 40 | 差引確定地方法人税額 | 8,300 |
- 法人税額:資本金1,000万円の中小法人なので、所得のうち年800万円以下の部分に軽減税率15%を適用します(参照:タックスアンサー No.5759。1,447,000円×15%=217,050円)。税率ごとの計算は別表一 次葉二で行い、その合計を2欄に書きます。
- 控除税額:預金利息と配当から源泉徴収された所得税(復興特別所得税を含む)は、別表六(一)で計算して16欄に書き、法人税額から差し引きます(12欄。法人税額計と16〜17欄の計のうち少ない金額)。架空の会社では217,050円-30,200円=186,800円です。地方法人税の計算のもとになる「所得の金額に対する法人税額」(28欄)は、様式に印刷された式「(2)-(3)+(4)+(6)…」に12欄が入っていないとおり、この控除をする前の法人税額から計算します。
- 中間申告分:架空の会社は前期の法人税額をもとに中間申告をしています(前期の確定法人税額272,000円の6/12=136,000円)。留意点では、中間申告により納付すべき法人税額を、納付の有無にかかわらず14欄に書くとされています。
- 差引確定法人税額:186,800円-136,000円=50,800円。留意点では、100円未満になる場合やマイナスになる場合は記載しない(マイナスの金額は「中間納付額22」に記載)とされています。
ほかの帳票とのつながり
- 別表六(一) → 16欄:控除を受ける所得税額の計(別表六(一)の6欄の③)を書きます。留意点のチェックポイントでは、この金額が別表四29欄とも一致しているかを確かめるよう案内されています。
- 別表四52欄 → 1欄:別表四の所得金額又は欠損金額の総額を移します(e-Tax の帳票間項目チェックにも載っている関係です)。
- 15欄・40欄 → 別表五(二):差引確定法人税額と差引確定地方法人税額の合計59,100円が、別表五(二)の確定4欄になります。
- 9欄 → 第六号様式(都民税):法人税額計217,050円は、東京都に出す第六号様式の①に記載し、都民税の法人税割の計算に使います。23区以外の会社は、県に出す第六号様式の①と市の第二十号様式の①の両方に記載します。
- 欠損金がある場合:繰越欠損金の控除は別表七(一)で計算し、当期控除額が26欄にも載ります(「繰越欠損金を控除」のパターンで確かめられます)。
確かめたいポイント(留意点のチェックポイントから)
- 別表一で「非中小法人」に○を付けているのに、中小法人向けの欄に記載していないか
- 「所得の金額に対する法人税額28」の1,000円未満の端数を切り捨てているか
- 「差引所得に対する法人税額13」や「差引確定法人税額15」が100円未満になる場合は記載しない、などの端数の扱いに沿っているか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表一・別表四・別表六(一))、タックスアンサー No.5760「所得税額控除」、タックスアンサー No.5759「法人税の税率」(令和8年4月1日現在法令等)
最終更新日:2026-10-11