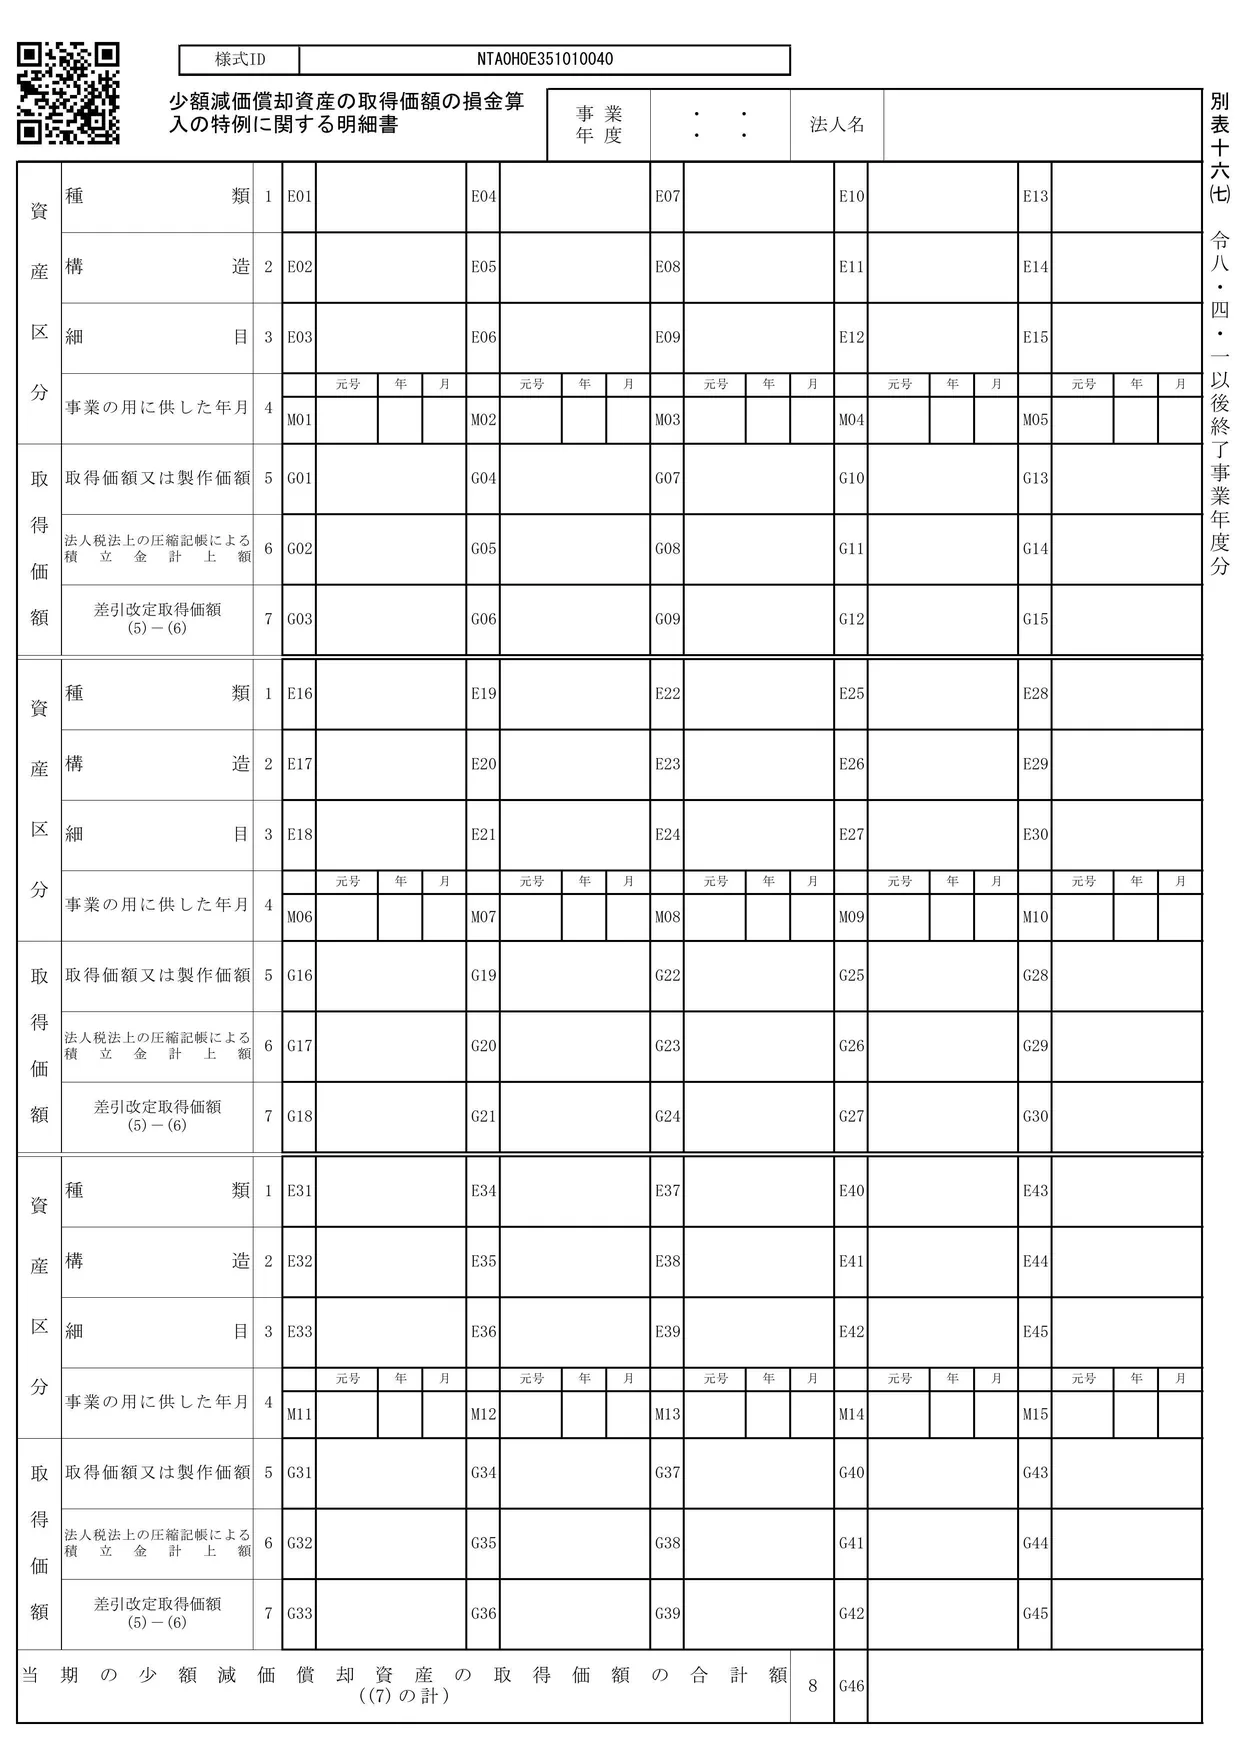
別表十六(七)の役割
別表十六(七)「少額減価償却資産の取得価額の損金算入の特例に関する明細書」は、措置法第67条の5の特例を使うときに付ける帳票です(対象の資産を少額減価償却資産といいます)。減価償却資産は耐用年数にわたって少しずつ費用にするのが原則ですが、この特例を使うと、対象の資産の取得価額をその年に全額損金にできます。
国税庁のタックスアンサー(No.5408)と留意点を参照して、要点をまとめると次のとおりです。
- 対象は、青色申告をする中小企業者等です(常時使用する従業員の数などの条件があります)。
- 対象の資産は、取得価額が30万円未満の減価償却資産です。令和8年度の改正で、令和8年4月1日以後に取得などをしたものは40万円未満に引き上げられました。
- 1年間(事業年度が1年の場合)で、取得価額の合計300万円までが限度です。
- 事業の用に供した年に、取得価額を**損金経理**(決算で費用に計上)し、申告書に別表十六(七)を付ける必要があります。
- 取得価額が10万円未満のものや、一括償却資産の制度などを使うものには、この特例は使えません。
300万円の限度は、資産を1つずつ積み上げて数えます。留意点の例では、取得価額28万円の資産11台(計308万円)を取得した場合、特例で損金にできるのは280万円(28万円×10台)です。
架空の会社の計算(ノートパソコン2台)
株式会社べっぴょうは、当期(令和8年4月1日より前)にノートパソコンを2台取得し、全額を消耗品費として費用にしました(試算表の消耗品費のうち420,000円)。
| 欄 | 内容 | 1台目 | 2台目 |
|---|---|---|---|
| 5 | 取得価額 | 210,000 | 210,000 |
| 7 | 差引改定取得価額((5)-(6)) | 210,000 | 210,000 |
当期の少額減価償却資産の取得価額の合計額(8欄)は420,000円です。1台ごとに30万円未満で、合計も300万円以内なので、全額が当期の損金になります。
ほかの帳票とのつながり
- 試算表 → 8欄:決算で費用にした取得価額が、8欄の合計額になります。
- 別表四:全額が損金になるので、別表四での加算・減算はありません。別表十六(一)などのように償却限度額を計算することもありません。
- 特例を使わない場合は、取得価額を資産に計上して耐用年数で減価償却するか、20万円未満なら一括償却資産(別表十六(八))として3年で損金にする方法もあります。どれを使うかは会社が選びます。
留意点のチェックポイント
- 取得した個々の少額減価償却資産ごとに、資産区分と取得価額を記載しているか
- 当事業年度に事業の用に供しているか(取得しただけで使っていない資産は対象になりません)
出典:国税庁 タックスアンサー No.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(令和8年4月1日現在法令等)、令和7年版 法人税のあらましと申告の手引「申告書作成上の留意点」別表十六(七)、令和8年版 別表十六(七)の様式
最終更新日:2026-10-11