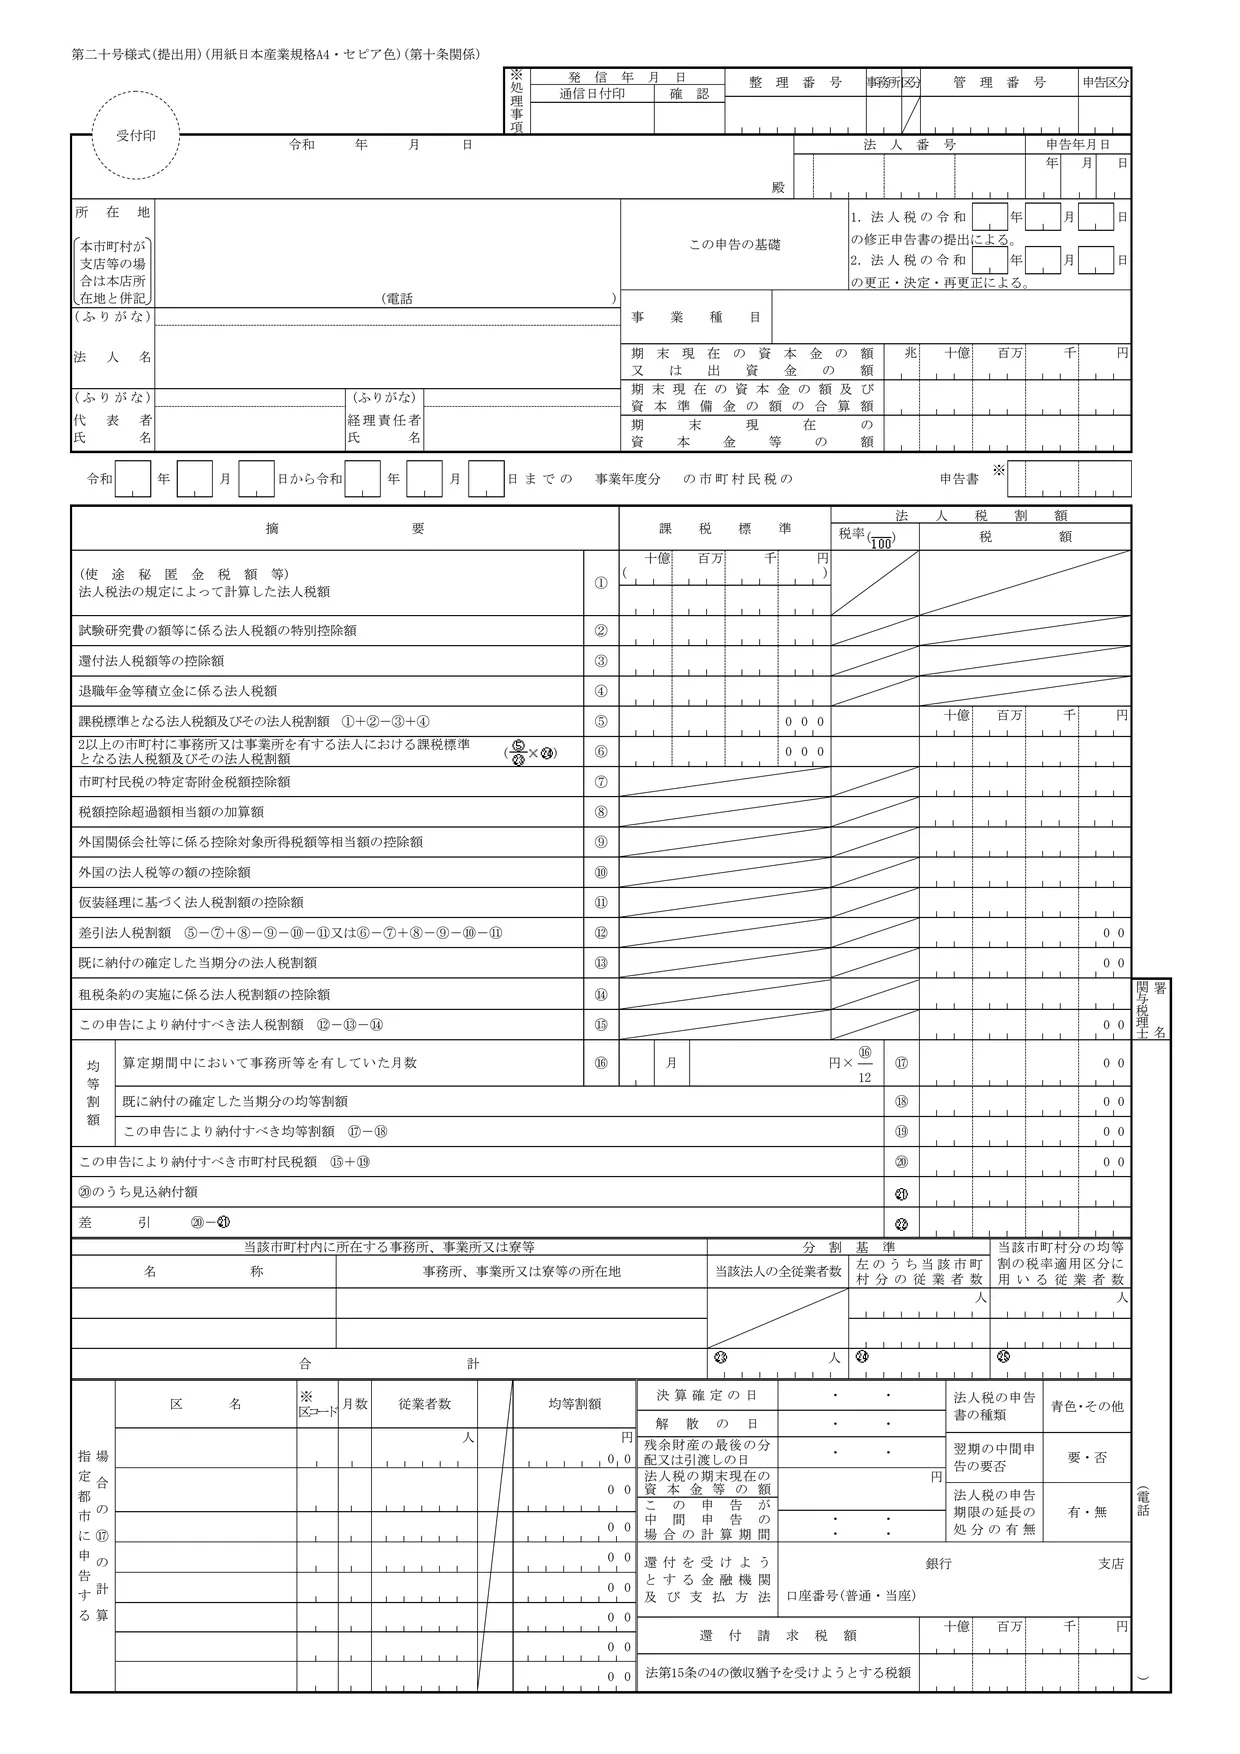
第二十号様式の役割
第二十号様式は、市町村民税の中間・確定申告書です。様式は地方税法施行規則で定められていて、市町村が配る申告書もこの形です。上の段で法人税割を、下の段で均等割を計算し、合わせた市町村民税を納付します。
架空の会社は、東京23区以外に事務所が1か所だけある法人(資本金1,000万円・従業者50人以下)とし、市は地方税法の標準税率で課税する架空の市としています。実際の税率は市町村ごとに条例で決まり、標準税率より高い税率(超過税率)の市もあります。
東京23区の会社は、市町村民税に当たる分も都民税として第六号様式で東京都に申告するので、第二十号様式は使いません。
法人税割
| 欄 | 内容 | 金額 |
|---|---|---|
| ① | 法人税法の規定によって計算した法人税額(別表一9欄) | 217,050 |
| ⑤ 課税標準 | 課税標準となる法人税額(千円未満切捨て) | 217,000 |
| ⑤ 法人税割額 | 法人税割額(217,000×6.0%) | 13,020 |
| ⑫ | 差引法人税割額(百円未満切捨て) | 13,000 |
| ⑬ | 既に納付の確定した当期分の法人税割額(中間分) | 8,200 |
| ⑮ | この申告により納付すべき法人税割額 | 4,800 |
均等割と納付額
| 欄 | 内容 | 金額 |
|---|---|---|
| ⑰ | 均等割額(年5万円×12/12) | 50,000 |
| ⑱ | 既に納付の確定した当期分の均等割額(中間分) | 25,000 |
| ⑳ | この申告により納付すべき市町村民税額 | 29,800 |
地方税法を参照して、要点をまとめると次のとおりです。
- 法人税割の標準税率は6.0%です(参照:地方税法 第314条の4)。
- 均等割の標準税率は、資本金等の額が1,000万円以下で、市町村内の事務所などの従業者数の合計が50人以下の法人で年5万円です(参照:地方税法 第312条)。
- 課税標準は千円未満を、税額(確定金額)は百円未満を切り捨てます(参照:地方税法 第20条の4の2)。
道府県民税(法人税割1.0%・均等割年2万円)と合わせると、法人税割は7.0%、均等割は年7万円で、東京23区の都民税(不均一課税適用法人)の税率と同じです。ただし、百円未満の切捨ては道府県民税と市町村民税で別々に行います。
ほかの帳票とのつながり
- 別表一9欄 → ①:法人税額計を、法人税割の計算のもとにします。記載要領は「「法人税法の規定によって計算した法人税額①」 の欄は、 法人税の申告書(別表1)の 「法人税額計」の欄の金額」を記載するとしています(第20号様式記載要領 11)。
- ⑬+⑱ → 別表五(二)13欄、⑳ → 別表五(二)14欄:中間分と、この申告で納付する市町村民税29,800円が、別表五(二)の市町村民税の欄になります。
- ⑳ → 納税充当金:この申告で納付する市町村民税は、当期の決算の納税充当金の繰入れに含まれます。
確かめたいポイント
- ⑤の課税標準は千円未満を、⑫は百円未満を切り捨てているか
- 中間申告で納付した税額を、⑬・⑱に記載しているか
- 事務所が2つ以上の市町村にあるときは、⑥で従業者数により課税標準を分割しているか(このサイトでは扱っていません)
出典:地方税法施行規則 第二十号様式・第20号様式記載要領(e-Gov法令検索)、地方税法 第20条の4の2・第312条・第314条の4
最終更新日:2026-10-11