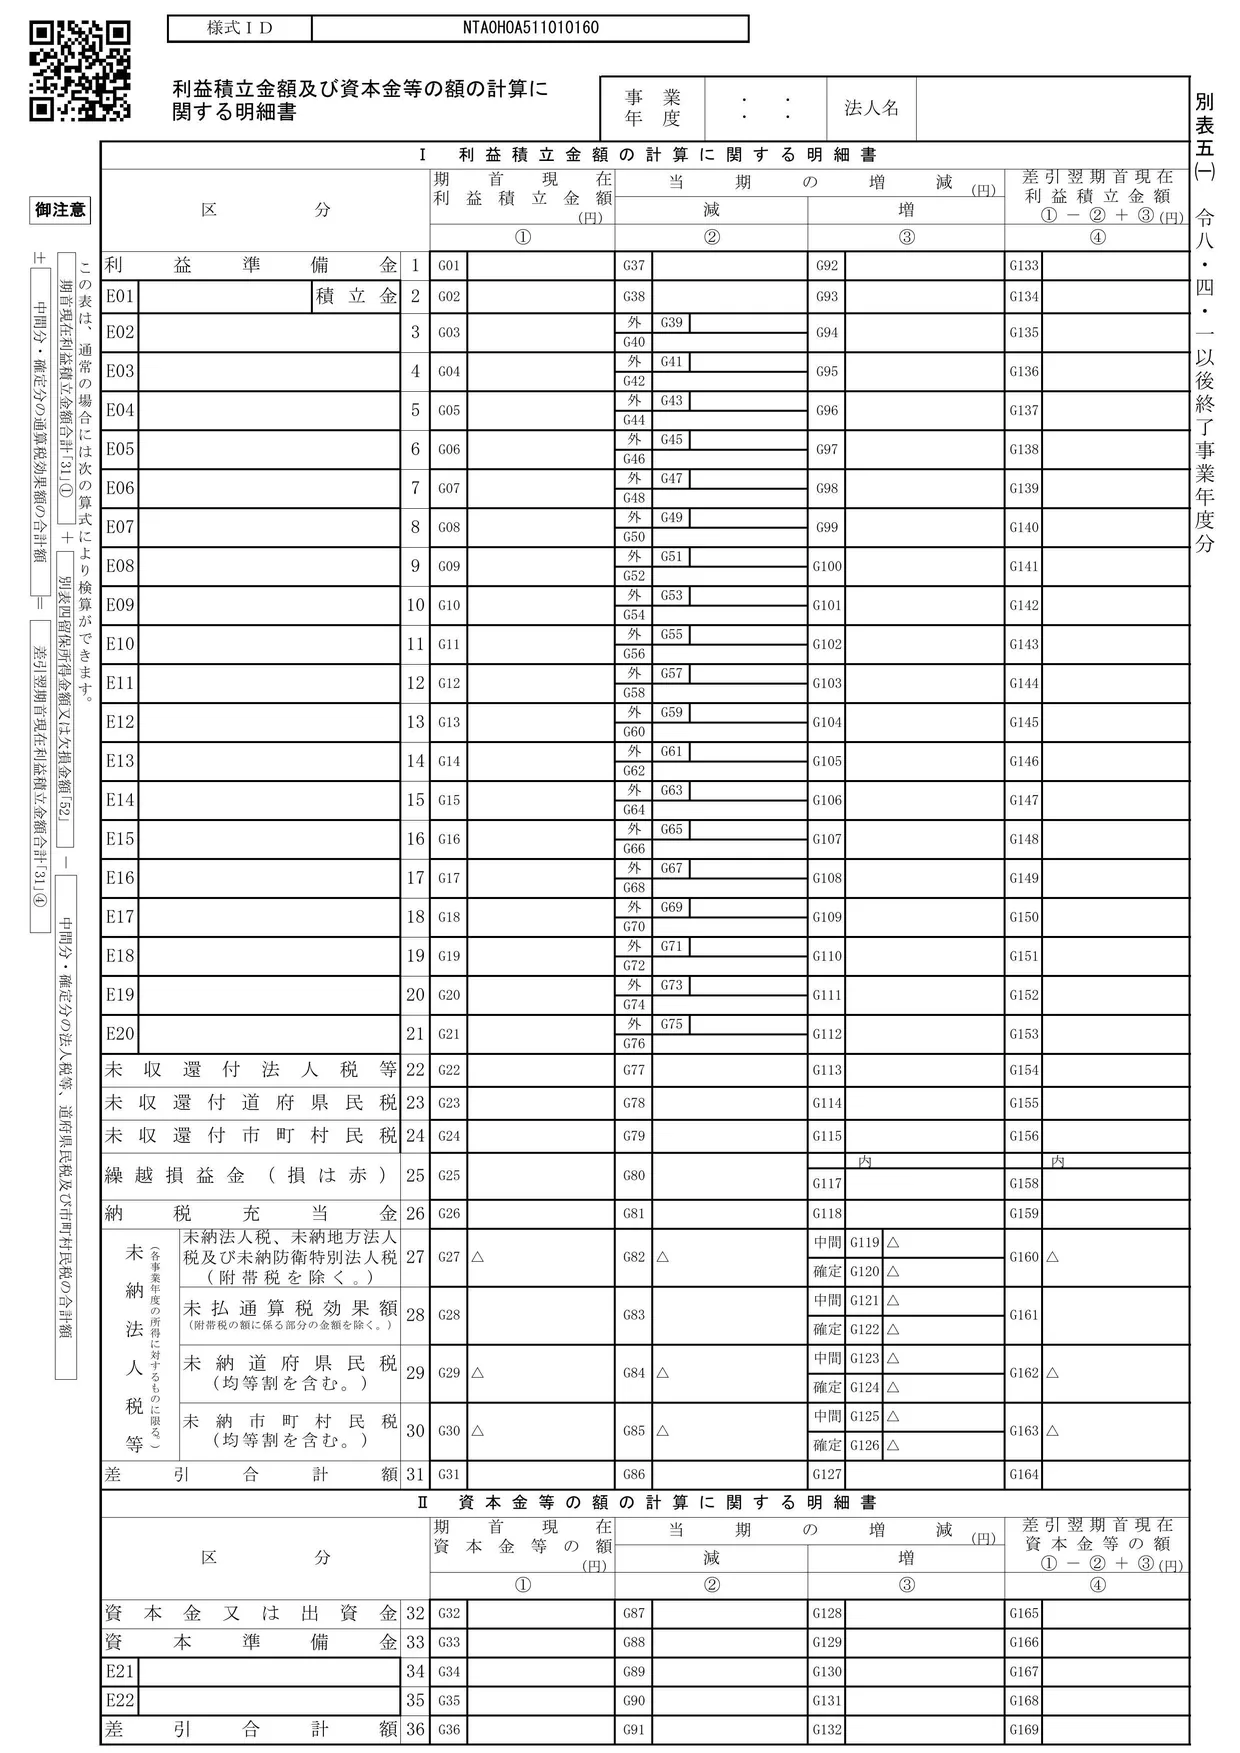
別表五(一)の役割
別表五(一)「利益積立金額及び資本金等の額の計算に関する明細書」は、上の段(Ⅰ)で税務上の利益積立金額、下の段(Ⅱ)で**資本金等の額**を、期首・当期の増減・翌期首の順に計算する帳票です。
利益積立金額は、会計でいう利益剰余金に近いものですが、別表四で「留保」とした申告調整(減価償却の超過額など)が加わるため、会計の金額とは一致しません。この差が、翌期以降の申告調整(償却超過額の認容など)の手がかりになります。
列の意味
- 期首現在利益積立金額①:前期のこの別表の「差引翌期首現在利益積立金額④」を移します
- 当期の増減 減②・増③:当期に減った額と増えた額
- 差引翌期首現在利益積立金額④:①-②+③。翌期の①になります
前期の申告書から期首①へ移る金額と、当期の④が翌期のどの欄に移るかは、「前期・当期・翌期の申告書のつながり」で、架空の会社の数字を使って説明しています。
架空の会社の主な行
| 行 | 期首① | 減② | 増③ | 翌期首④ |
|---|---|---|---|---|
| 利益準備金 | 100,000 | 20,000 | 120,000 | |
| 減価償却超過額 | 100,000 | 100,000 | ||
| 一括償却資産損金算入限度超過額 | 120,000 | 120,000 | ||
| 繰越損益金 | 2,000,000 | 2,000,000 | 2,713,500 | 2,713,500 |
| 納税充当金 | 489,000 | 489,000 | 119,000 | 119,000 |
| 未納法人税等 | △300,000 | △450,000 | 中間△150,000・確定△59,100 | △59,100 |
| 未納道府県民税 | △22,700 | △34,050 | 中間△11,350・確定△10,750 | △10,750 |
| 未納市町村民税 | △66,300 | △99,450 | 中間△33,150・確定△29,850 | △29,850 |
| 差引合計額31 | 2,200,000 | 3,072,800 |
- 繰越損益金:期首①に繰越利益剰余金の当期首残高を書き、同じ額を減②に書いていったん0にしてから、当期末残高を増③に書きます(参照:留意点)。
- 未納法人税等:まだ払っていない税金は利益積立金額のマイナスとして△を付けます。中間分・確定分は増③に△で、当期中に払った額は減②に△で書きます。
ほかの帳票とのつながり
- 別表四の留保② → 当期の増減:別表四で留保とした加算は増③に、減算は減②に移します。架空の会社では、別表四6欄の留保220,000円を、減価償却超過額100,000円と一括償却資産損金算入限度超過額120,000円の2行に分けて増③に入れています。
- 別表五(二) → 未納法人税等の行:中間分・確定分の税額(別表五(二)の3・4・8・9・13・14欄)を増③に、当期中の納付額を減②に書きます。
- 貸借対照表 → 繰越損益金・納税充当金:繰越利益剰余金の期末残高2,713,500円、未払法人税等119,000円と一致します。
検算式(留意点のチェックポイント)
特殊な取引がない場合、次の式が成り立ちます。
別表四52②欄 + 31①欄 - 27・29・30の③欄の合計額 ± 28③欄 = 31④欄
架空の会社では、1,167,000円(別表四52欄の留保)+2,200,000円 -(150,000+59,100+11,350+10,750+33,150+29,850=294,200円)=3,072,800円 となり、31④欄と一致します。
確かめたいポイント(留意点のチェックポイントから)
- 各区分の期首現在利益積立金額①が、前期申告書の差引翌期首現在利益積立金額④と一致しているか
- 各区分の「当期の増減」の金額と、別表四の「留保②」の金額が一致しているか
- 上の検算式が成り立つか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表五(一))
最終更新日:2026-10-11