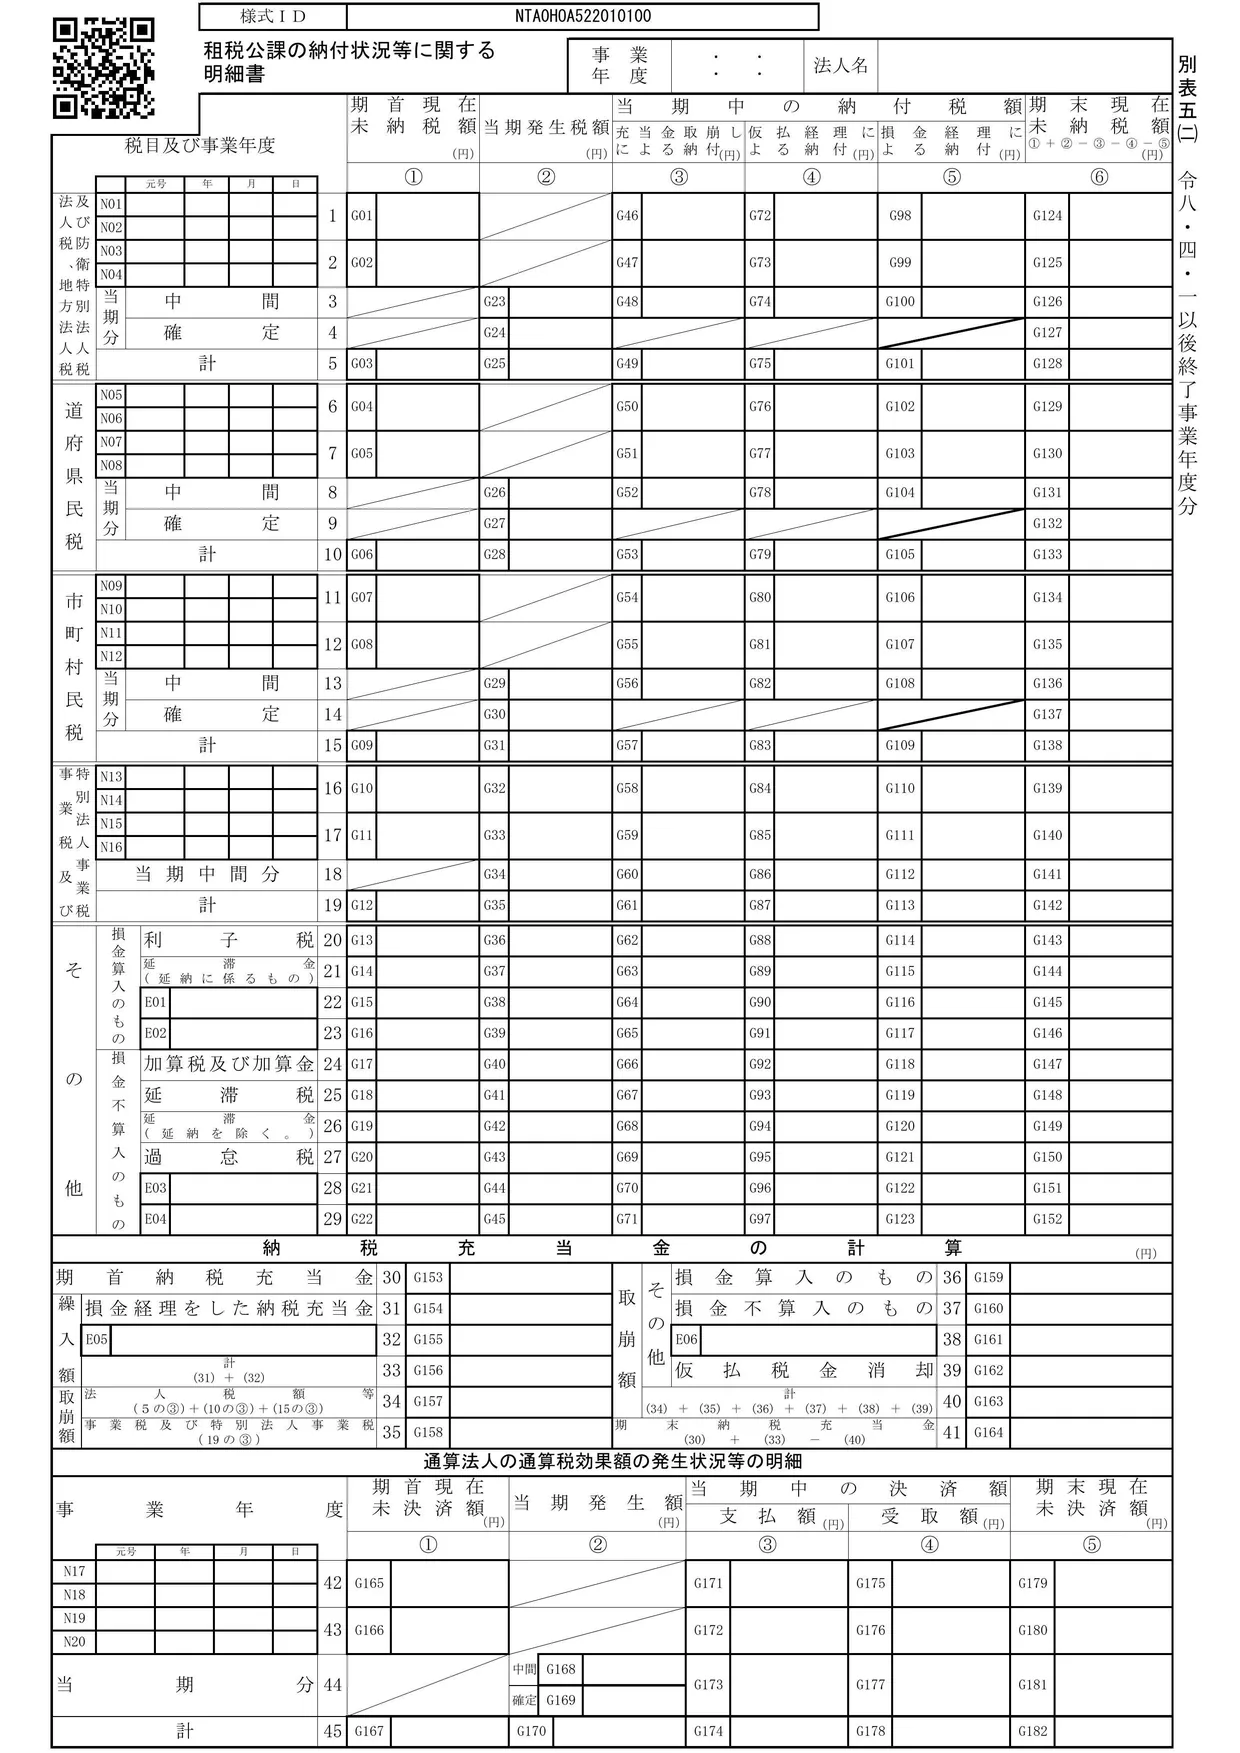
別表五(二)の役割
別表五(二)「租税公課の納付状況等に関する明細書」は、法人税・地方法人税・住民税・事業税などについて、期首の未納額、当期に発生した額、当期中の納付額、期末の未納額を税目ごとに整理する帳票です。下の段では、納税充当金(貸借対照表の「未払法人税等」)の期首残高・繰入れ・取崩し・期末残高を計算します。
納付の方法は、次の3つに分けて書きます。どの方法で払ったかで、別表四での扱いが変わるからです。
- 充当金取崩しによる納付③:前期に積み立てた納税充当金を取り崩して払った
- 仮払経理による納付④:仮払金として払った
- 損金経理による納付⑤:費用(法人税、住民税及び事業税)として払った
架空の会社の税金の流れ
| 税目 | 期首の未納(前期分) | 当期の中間分 | 当期の確定分(期末の未納) |
|---|---|---|---|
| 法人税・地方法人税 | 300,000(充当金で納付) | 150,000(損金経理で納付) | 59,100 |
| 道府県民税 | 22,700(充当金で納付) | 11,350(損金経理で納付) | 10,750 |
| 市町村民税 | 66,300(充当金で納付) | 33,150(損金経理で納付) | 29,850 |
| 事業税・特別法人事業税 | 100,000(充当金で納付) | 50,000(損金経理で納付) | ― |
法人税・地方法人税の確定分59,100円は、別表一の差引確定法人税額50,800円と差引確定地方法人税額8,300円の合計です(参照:留意点。「確定4」には、別表一の「差引確定法人税額」と「差引確定地方法人税額」の合計額を記載)。
この解説の数字は、所在地が「東京23区」の場合です。23区内の会社は、都民税を、東京都の税率表の内訳(道府県民税相当分と市町村民税相当分)で道府県民税と市町村民税の欄に分けて書いています(国税庁の記載要領は、道府県民税・市町村民税の欄に都民税を含めて書くとしていますが、分け方は書いていないため、確認できていません)。
所在地を「23区以外」にすると、道府県民税は県に出す第六号様式、市町村民税は市の第二十号様式の金額をそのまま書きます(確定分は9欄10,800円・14欄29,800円)。合計は23区の場合と同じですが、中間分を県・市ごとに百円単位で納めているため、内訳は少し違います。
当期分の事業税は当期の損金にならず(参照:留意点)、確定申告書を出した翌期の損金になるため(参照:タックスアンサー No.5300)、当期の確定分の欄はありません。当期の決算で見積もった分は納税充当金に含まれ、別表四4欄で加算されます。前期分の100,000円は、当期に納税充当金から払っています。
納税充当金の計算(30〜41欄)
- 期首納税充当金30:489,000円(前期末の未払法人税等)
- 損金経理をした納税充当金31:119,000円(当期の決算で見積もった確定分の税金)
- 取崩額:法人税額等389,000円+事業税100,000円=489,000円
- 期末納税充当金41:489,000円+119,000円-489,000円=119,000円
当期の繰入額119,000円は、確定分の法人税・地方法人税59,100円、都民税40,600円、事業税・特別法人事業税19,300円(第六号様式で計算)の合計です。23区以外では、都民税の代わりに道府県民税10,800円と市町村民税29,800円が入り、合計は同じ119,000円です。
ほかの帳票とのつながり
- ⑤欄 → 別表四2・3欄:損金経理で払った法人税・住民税は損金にならないので、別表四で加算します(参照:タックスアンサー No.5300)。
- 31欄 → 別表四4欄:損金経理をした納税充当金も、別表四で加算します。
- 35〜38欄 → 別表四13欄:納税充当金から払った事業税などは、別表四で減算します。
- → 別表五(一):当期中の納付額の合計は、別表五(一)の「未納法人税等」の減②と一致します。中間分・確定分は増③に記載します。
- 41欄 → 貸借対照表:期末納税充当金は、貸借対照表の未払法人税等と一致します。
確かめたいポイント(留意点のチェックポイントから)
- 5・10・15・24〜29の⑤欄の金額(プラス表示分)が、別表四の2・3・5欄の金額と一致しているか
- 「41」の金額と、貸借対照表上の納税充当金(未払法人税等)が一致しているか
- 期首現在未納税額①が、前期のこの別表の期末現在未納税額⑥と一致しているか
前期の申告書から期首①へ移る流れは、「前期・当期・翌期の申告書のつながり」で説明しています。
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表五(二)・別表四)、東京都主税局「第6号様式 記載の手引」、タックスアンサー No.5300「損金の額に算入される租税公課等の範囲と損金算入時期」(令和8年4月1日現在法令等)
最終更新日:2026-10-11