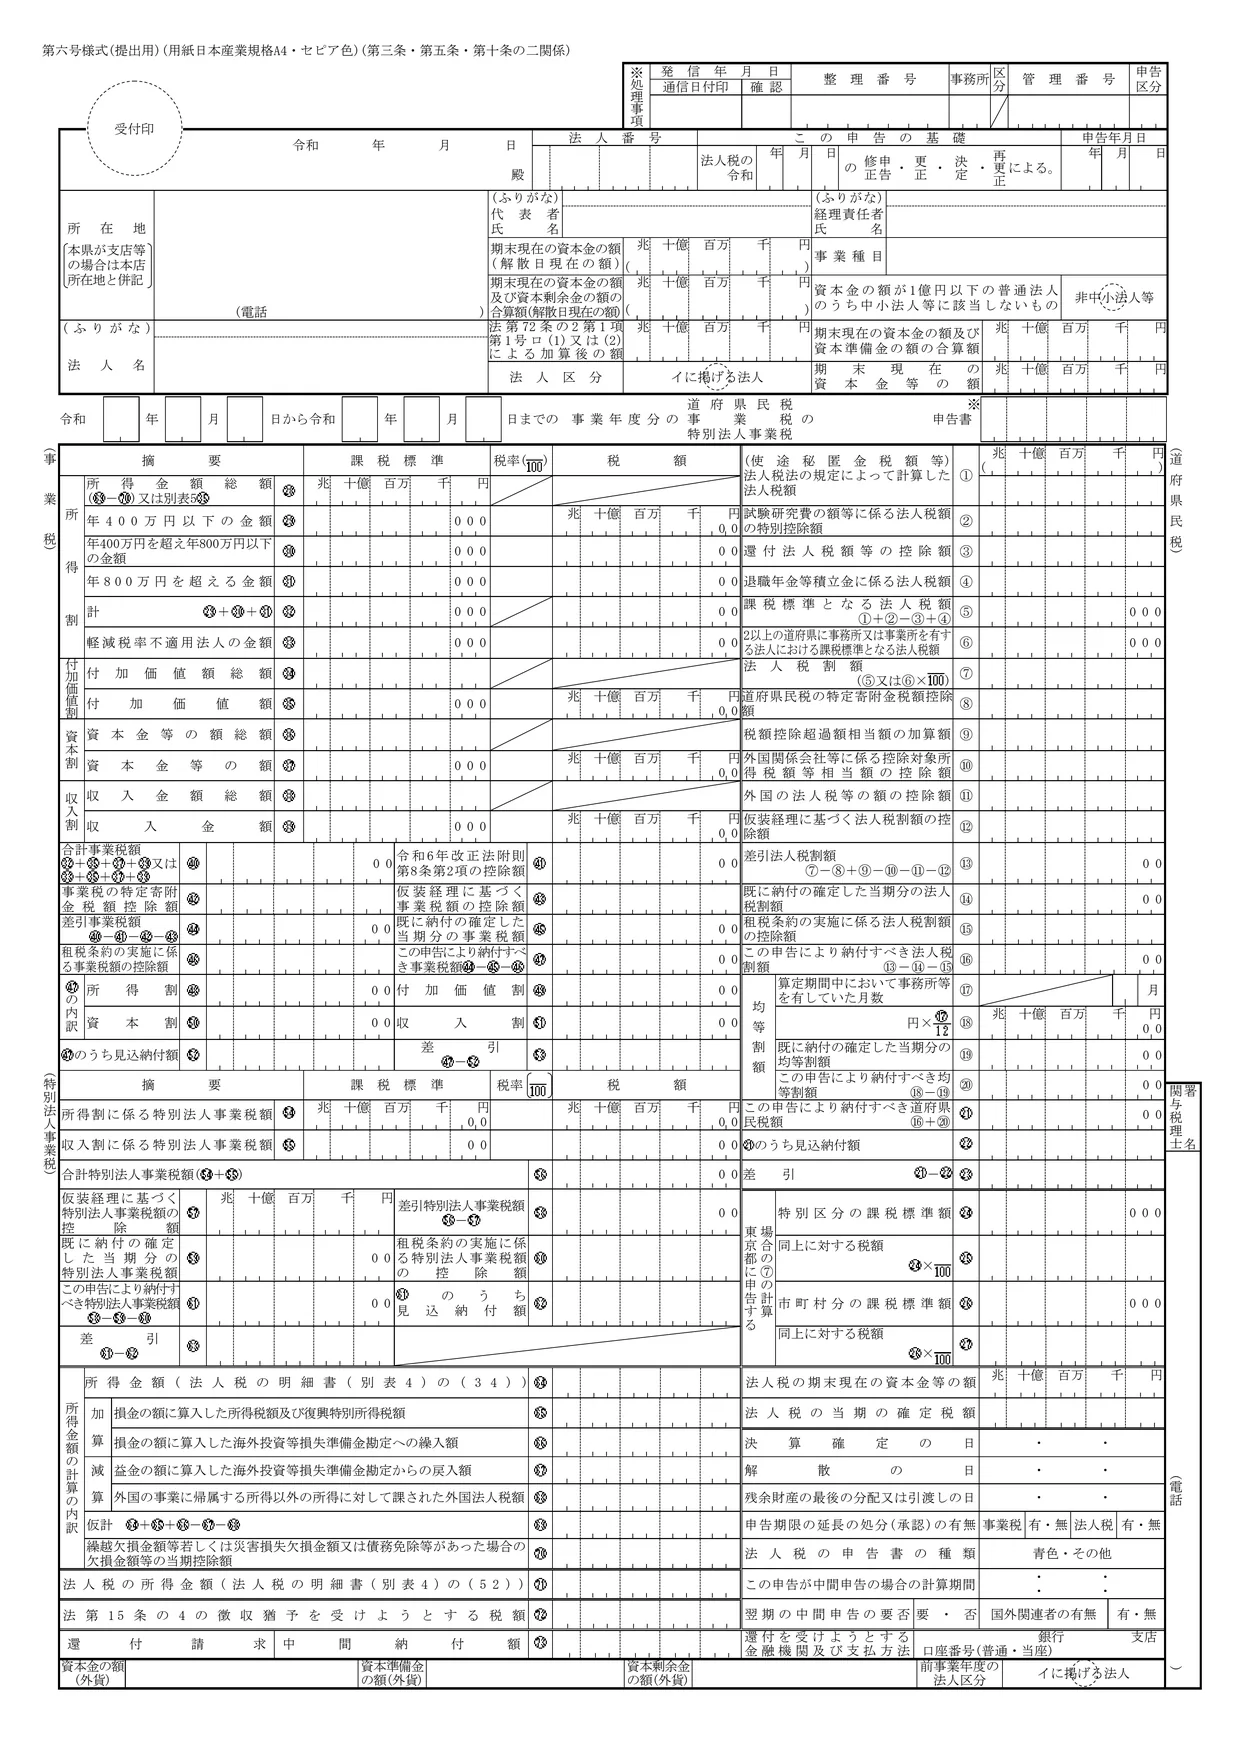
第六号様式の役割
第六号様式は、道府県民税・事業税・特別法人事業税の中間・確定申告書です。様式は地方税法施行規則で定められていて、東京都を含む都道府県の申告書はこの形です。右側で道府県民税(法人税割と均等割)、左側で事業税と特別法人事業税を計算します。
架空の会社(資本金1,000万円・従業者50人以下)は、事務所の場所で書き方が変わります。ヘッダーの「事業所設定」の所在地で切り替えられます。
| 所在地 | 申告先 | 右側の住民税 | 市町村民税 |
|---|---|---|---|
| 東京23区 | 東京都 | 都民税(道府県民税と市町村民税に当たる分を合わせたもの) | 都民税に含める |
| 23区以外 | 県(標準税率で課税する架空の県) | 道府県民税 | 別に第二十号様式で市に申告 |
東京都に申告する法人は、法人税割を「東京都に申告する場合の⑦の計算」(㉔〜㉗)で計算します。23区内だけに事務所がある法人は、㉔に⑤の金額を書き、東京都の税率を掛けて㉕を出し、⑦は㉕と㉗の合計です(東京都の記載の手引 区分21・34)。
住民税(右側)
| 欄 | 内容 | 東京23区(都民税) | 23区以外(道府県民税) |
|---|---|---|---|
| ① | 法人税法の規定によって計算した法人税額(別表一9欄) | 217,050 | 217,050 |
| ⑤ | 課税標準となる法人税額(千円未満切捨て) | 217,000 | 217,000 |
| ㉔ | 東京都に申告する場合:特別区分の課税標準額 | 217,000 | ― |
| ㉕ | 同上に対する税額(×7.0%) | 15,190 | ― |
| ⑦ | 法人税割額(23区は㉕+㉗、23区以外は⑤×1.0%) | 15,190 | 2,170 |
| ⑬ | 差引法人税割額(百円未満切捨て) | 15,100 | 2,100 |
| ⑭ | 既に納付の確定した当期分の法人税割額(中間分) | 9,500 | 1,300 |
| ⑱ | 均等割額 | 70,000 | 20,000 |
| ⑲ | 既に納付の確定した当期分の均等割額(中間分) | 35,000 | 10,000 |
| ㉑ | この申告により納付すべき税額 | 40,600 | 10,800 |
- 東京23区:法人税割の税率7.0%は、23区内に事務所がある不均一課税適用法人の税率です(東京都の記載の手引 p.3 の税率表)。均等割は別表4の3で計算した年額です(区分31)。
- 23区以外:地方税法を参照して要点をまとめると、法人税割の標準税率は1.0%(参照:地方税法 第51条)、均等割は資本金等の額が1,000万円以下の法人で年2万円です(参照:地方税法 第52条)。実際の税率は県ごとに条例で決まり、標準税率より高い税率(超過税率)の県もあります。
- どちらも、課税標準は千円未満を、税額(確定金額)は百円未満を切り捨てます(参照:地方税法 第20条の4の2)。
事業税・特別法人事業税(左側)
| 欄 | 内容 | 東京23区 | 23区以外 |
|---|---|---|---|
| ㉘ | 所得金額総額(仮計69-70) | 1,447,000 | 1,447,000 |
| ㉙ | 年400万円以下の所得に対する事業税(×3.5%) | 50,600 | 50,600 |
| ㊺ | 既に納付の確定した当期分の事業税額(中間分) | 36,500 | 36,500 |
| ㊼ | この申告により納付すべき事業税額 | 14,100 | 14,100 |
| 54 | 所得割に係る特別法人事業税額(×37%、百円未満切捨て) | 18,700 | 18,700 |
| 61 | この申告により納付すべき特別法人事業税額 | 5,200 | 5,200 |
事業税の所得割は、所得を「年400万円以下」「400万円超800万円以下」「800万円超」に分け、標準税率3.5%・5.3%・7.0%を掛けます(参照:地方税法 第72条の24の7)。東京23区の不均一課税適用法人の税率も同じ3.5%なので、架空の会社の事業税・特別法人事業税は、どちらの所在地でも同じ額です。特別法人事業税は、標準税率で計算した所得割額(基準法人所得割額)に37%を掛けます(参照:特別法人事業税及び特別法人事業譲与税に関する法律 第7条)。
このサイトの様式は、令和8年10月1日施行の版です。事業税の欄に「令和6年改正法附則第8条第2項の控除額」(㊶)があり、東京都が公開している様式(令和7年12月31日現在の法令による版)と比べると、㊶から後ろの欄番号が1つずつ大きくなっています。東京都の記載の手引の欄番号(区分)と照らすときは注意してください。
ほかの帳票とのつながり
- 別表一9欄 → ①:法人税額計を、住民税の計算のもとにします。記載要領は「道府県民税の「法人税法の規定によって計算した法人税額①」の欄は、法人税の申告書(別表1)の「法人税額計」の欄の金額」を記載するとしています(第6号様式記載要領 13。東京都の記載の手引 区分15も同じ)。
- 別表四34欄 → 64欄、別表四52欄 → 71欄:欄名に「法人税の明細書(別表4)の(34)」「(52)」と印刷されています。
- 69欄 → 別表9①、別表9④の計 → 70欄:事業税の繰越欠損金は第6号様式別表9で計算します。
- ㉑ → 別表五(二)
- 23区以外:中間分(⑭+⑲)と、この申告で納付する道府県民税10,800円が、別表五(二)の道府県民税の欄(8欄・9欄)になります。道府県民税だけの申告書なので、そのまま書けます。
- 東京23区:都民税40,600円を、別表五(二)の道府県民税・市町村民税の欄に分けて書いています(分け方は確認できていません。「法人税の別表と地方税のつながり」)。
- ㊺+59 → 別表五(二)18欄:中間申告で納付した事業税・特別法人事業税です。
- ㊼+61 → 納税充当金:この申告で納付する事業税・特別法人事業税19,300円は、当期の決算の納税充当金の繰入れに含まれます。
確かめたいポイント
- ⑤・㉘の課税標準は千円未満を、⑬・事業税額は百円未満を切り捨てているか
- 中間申告で納付した税額を、⑭・⑲・㊺・59に記載しているか
- 東京都に申告する法人は、⑦を㉔〜㉗で計算しているか
- 税率は、申告先の条例で決まる税率(標準税率・超過税率、東京都の不均一課税適用法人の税率など)になっているか
出典:地方税法施行規則 第六号様式・第6号様式記載要領、東京都主税局「法人都民税・事業税・特別法人事業税の中間・確定申告書(第6号様式)記載の手引」(令和7年改正)、地方税法 第20条の4の2・第51条・第52条・第72条の24の7、特別法人事業税及び特別法人事業譲与税に関する法律 第7条
最終更新日:2026-10-11