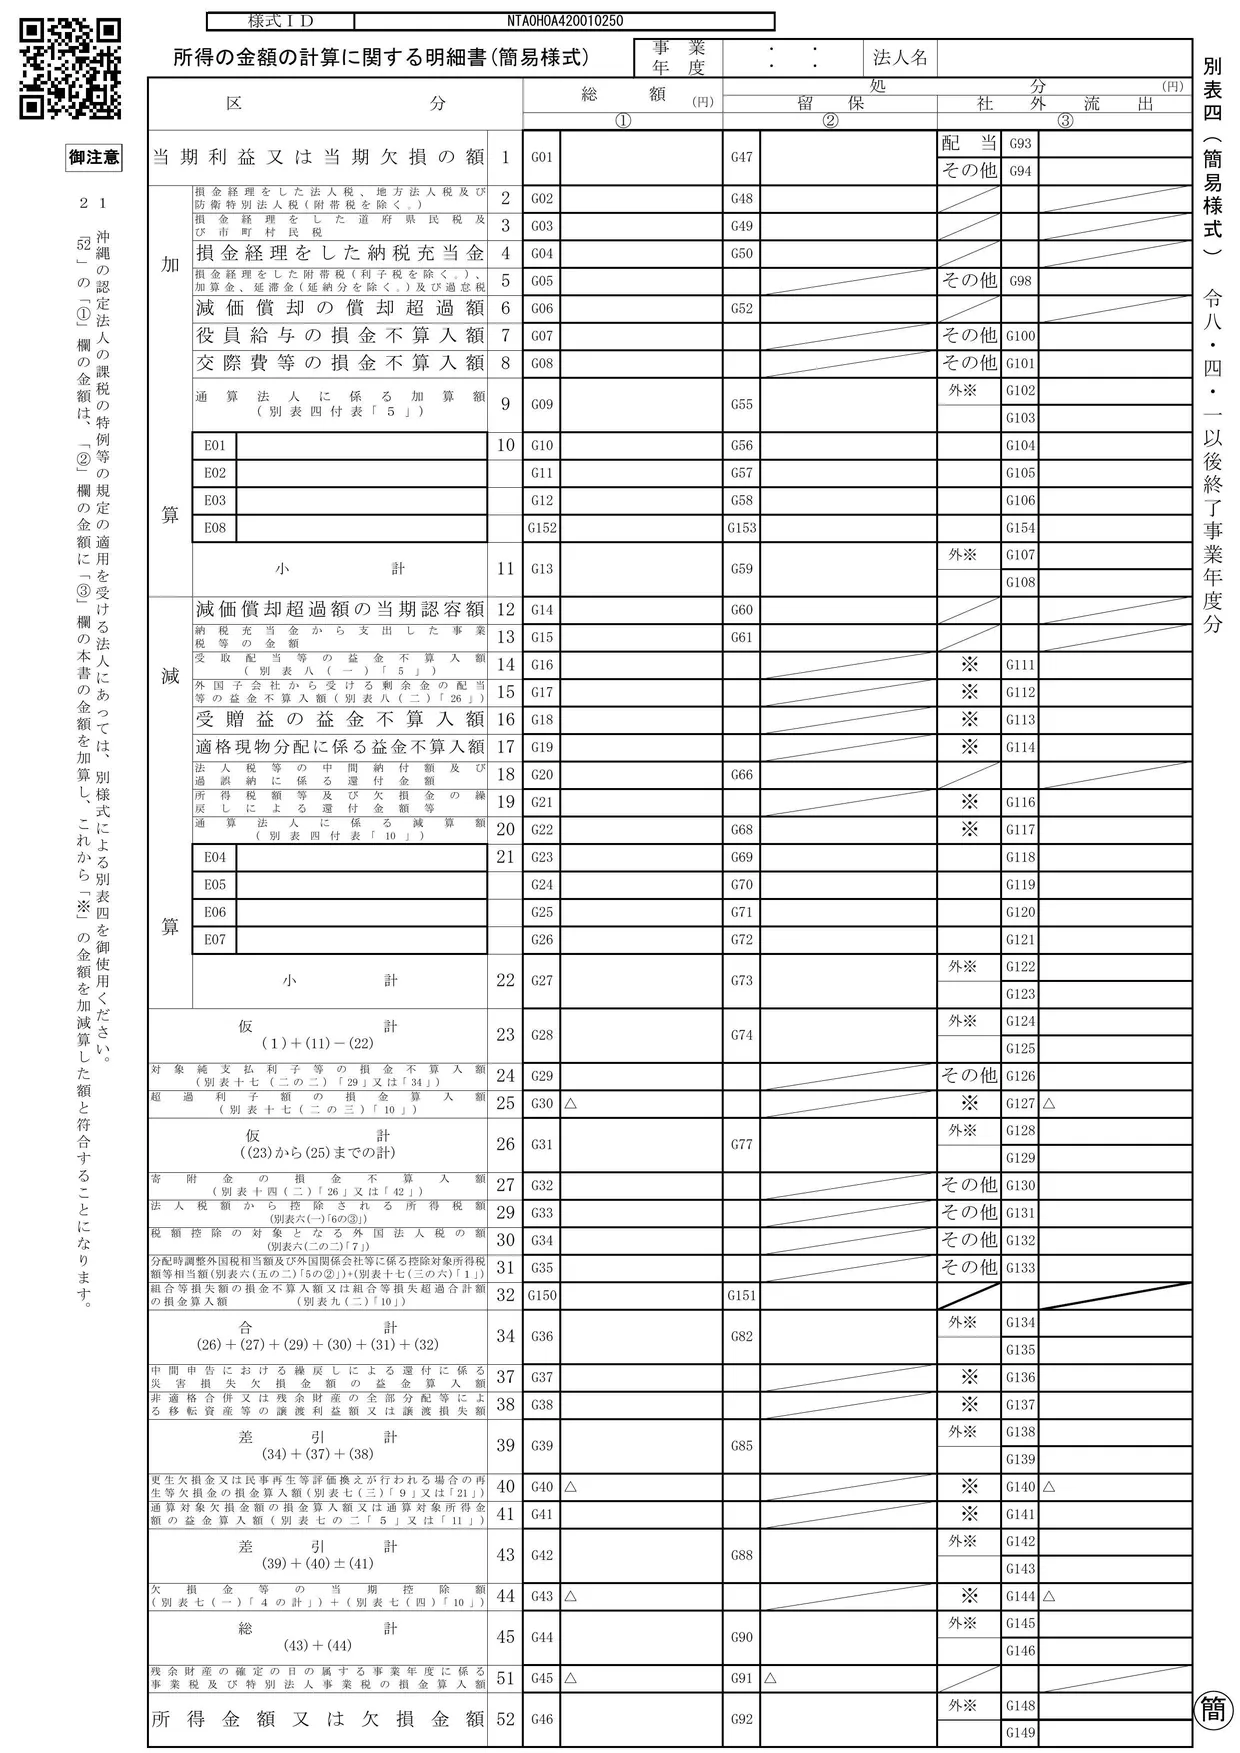
別表四の役割
別表四「所得の金額の計算に関する明細書」は、損益計算書に載っている当期利益(または当期欠損)を出発点にして、税務上の所得金額を計算するための帳票です。会計の利益と税務の所得は、費用や収益の扱いが一部違うため、その差を「加算」「減算」で調整します(申告調整)。
国税庁の留意点では、特殊な調整事項のない法人は「簡易様式」を使うよう案内されています。このサイトでも簡易様式だけを扱っています。
3つの列:総額・留保・社外流出
別表四の金額は、次の3つの列に分けて書きます。
- 総額①:加算・減算する金額そのもの
- 留保②:会社の中に残る金額。別表五(一)の「当期の増減」に移り、税務上の利益積立金額になります
- 社外流出③:配当や交際費の損金不算入額のように、会社の外に出ていった金額
架空の会社(株式会社べっぴょう)の当期利益は933,500円で、このうち配当200,000円は社外流出です。そのため、1欄の留保は933,500円-200,000円=733,500円になります。
架空の会社の加算・減算
| 欄 | 内容 | 総額 | 処分 |
|---|---|---|---|
| 2 | 損金経理をした法人税・地方法人税(中間分) | 150,000 | 留保 |
| 3 | 損金経理をした道府県民税・市町村民税(中間分) | 44,500 | 留保 |
| 4 | 損金経理をした納税充当金 | 119,000 | 留保 |
| 6 | 減価償却の償却超過額 | 220,000 | 留保 |
| 8 | 交際費等の損金不算入額 | 50,000 | 社外流出 |
| 13 | 納税充当金から支出した事業税等の金額(減算) | 100,000 | 留保 |
| 14 | 受取配当等の益金不算入額(減算) | 35,000 | 社外流出(※) |
| 27 | 寄附金の損金不算入額 | 34,800 | 社外流出 |
| 29 | 法人税額から控除される所得税額 | 30,200 | 社外流出 |
法人税や住民税は損金にならないので、費用として計上した分(損金経理)を加算で足し戻します。一方、前期分の事業税は、申告した期(当期)の損金になるので(参照:タックスアンサー No.5300)、納税充当金を取り崩して払った分を13欄で減算します。受取配当のうち益金にならない部分は14欄で減算します(別表八(一)で計算)。
この結果、仮計23欄は 933,500円+583,500円(加算の小計)-135,000円(減算の小計)=1,382,000円になります。そのあと、寄附金の損金不算入額(27欄。別表十四(二)で計算)と、法人税額から控除される所得税額(29欄。別表六(一)で計算)を加算して、所得金額52欄は1,447,000円です。寄附金の限度額の計算には、27欄の前の仮計(26欄)を使います。
14欄の社外流出には「※」が印刷されています。留意点では、52欄の「総額①」は「留保②」に「社外流出③」の本書の金額を足し、そこから「※」の金額を加減算した額と一致するとされています。架空の会社では、1,167,000円+315,000円-35,000円=1,447,000円です。
ほかの帳票とのつながり
- 損益計算書 → 1欄:当期純利益をそのまま書きます。留意点は、プラスとマイナスの符号の誤りに注意するよう呼びかけています。
- 別表五(二) → 2・3・4欄:2欄は別表五(二)の計5、3欄は計10・計15の、それぞれ「仮払経理による納付④」と「損金経理による納付⑤」の合計を書きます。4欄は「損金経理をした納税充当金」の31欄から移します。
- 別表五(二) → 13欄:別表五(二)の「事業税及び特別法人事業税35」から「38」までの合計を書きます。
- 留保② → 別表五(一):留保の列の金額は、別表五(一)の当期の増減に移記します。
- 52欄 → 別表一:所得金額は別表一の1欄に転記され、法人税額の計算に使われます。地方税では、都道府県に出す第六号様式の所得金額の計算の内訳(64欄・71欄)にも使います。
確かめたいポイント(留意点のチェックポイントから)
- 1欄に、損益計算書の当期純利益(または当期純損失)が記載されているか
- 別表五(二)の5・10・15・24〜29の⑤欄でプラス表示の金額を、2欄・3欄・5欄で加算しているか
- 別表五(二)の19の③④欄でプラス表示している事業税の額を、13欄などで減算しているか
- 「留保②」の各欄の金額が、別表五(一)の「当期の増減②③」に移記されているか
出典:国税庁「令和7年版 法人税のあらましと申告の手引」申告書作成上の留意点(別表四)、タックスアンサー No.5300「損金の額に算入される租税公課等の範囲と損金算入時期」(令和8年4月1日現在法令等)
最終更新日:2026-10-11